
La volatilità rappresenta una delle principali metriche nel contesto della finanza, utile per misurare il rischio e l’incertezza legati ai movimenti dei prezzi di un’attività finanziaria. Tuttavia, il concetto di volatilità assume forme differenti a seconda del metodo con cui viene calcolata o stimata. Ognuna di queste forme possiede caratteristiche specifiche che la rendono più o meno adatta a determinati scopi.
Le tre principali tipologie di volatilità trattate in questo articolo sono:
• Volatilità storica, che analizza i movimenti passati.
• Volatilità implicita, che riflette le aspettative del mercato.
• Volatilità prevista, calcolata mediante modelli avanzati di machine learning.
In questo breve articolo verranno illustrate le differenze tra queste misure e un’analisi dei rispettivi vantaggi e limiti.
Volatilità Storica: Uno Sguardo al Passato
La volatilità storica misura quanto i prezzi di un’attività si siano mossi rispetto alla loro media su un periodo definito. È spesso utilizzata per valutare il rischio passato e stabilire livelli di tolleranza per future oscillazioni. Questa misura è calcolata utilizzando la deviazione standard dei rendimenti giornalieri, oppure mediante indicatori tecnici come l’Average True Range (ATR) o l’estensione delle Bande di Bollinger.
L’Average True Range (ATR) è un indicatore che misura la volatilità calcolando la media del True Range (TR) su un determinato periodo (di solito 14 giorni). Si tratta di uno degli strumenti più popolari tra i trader, misura l’ampiezza media dei movimenti giornalieri, considerando anche eventuali gap tra la chiusura di un giorno e l’apertura del successivo. La formula per il calcolo del True Range (TR) è:
TR = max(H – L, |H – C_{prev}|, |L – C_{prev}|)
Dove:
• H: massimo giornaliero.
• L: minimo giornaliero.
• C_(prev): chiusura del giorno precedente.
Successivamente, si calcola la media mobile di questi valori su un determinato periodo, come ad esempio 14 giorni.
Esempio Pratico
Considerando un’azione che registra una chiusura a $50, un massimo il giorno successivo di $53 e un minimo di $48, l’ATR calcolato su un periodo di 14 giorni potrebbe risultare pari a $3. Questo valore indica che l’azione tende a muoversi, in media, di $3 al giorno, fornendo un riferimento utile per impostare livelli di stop loss o target di profitto.
Di seguito il grafico settimanale del future del Caffè con ATR a 14 periodi e Bande di Bollinger a 20 periodi.

Vantaggi e Limiti
• Vantaggi: È una misura semplice e basata esclusivamente su dati oggettivi, facilmente calcolabile e interpretabile.
• Limiti: Non fornisce indicazioni sulle aspettative future. Eventi straordinari o imprevedibili non sono contemplati nella misurazione storica.
Volatilità Implicita: Lo Specchio del Mercato
La volatilità implicita rappresenta le aspettative degli operatori di mercato riguardo alla futura variabilità di un’attività finanziaria. È dedotta dai prezzi delle opzioni e calcolata attraverso modelli matematici, come il Black-Scholes. Questa misura fornisce un’indicazione indiretta della percezione del rischio associato a un determinato strumento finanziario.
A partire dal prezzo di mercato di un’opzione, vengono utilizzati parametri noti (prezzo del sottostante, tasso di interesse privo di rischio, tempo alla scadenza) per calcolare la volatilità che rende il prezzo teorico dell’opzione pari a quello di mercato.
Esempio Pratico
Un’opzione call su Tesla, con prezzo strike di $250 e scadenza tra 30 giorni, viene scambiata a $15. Applicando il modello Black-Scholes, si calcola una volatilità implicita del 30%. Questa stima indica che il mercato si aspetta variazioni annualizzate pari al 30% del prezzo del sottostante.
Per avere un riferimento concreto possiamo prendere in considerazione il VIX Index del CBOE.
Il VIX (Volatility Index), noto anche come indice della paura, è un indicatore della volatilità implicita calcolato dal Chicago Board Options Exchange (CBOE). Questo indice misura le aspettative del mercato sulla volatilità dei prezzi dell’indice S&P 500 nei prossimi 30 giorni, basandosi sui prezzi delle opzioni.
Il VIX è ampiamente utilizzato come termometro del sentiment del mercato: un valore alto indica che i trader si aspettano movimenti significativi (e quindi maggiore incertezza), mentre un valore basso riflette aspettative di relativa stabilità.
Come Funziona il VIX?
Il VIX non misura la volatilità storica, ma quella implicita. Questa è derivata dai prezzi delle opzioni sull’S&P 500, utilizzando una gamma di strike price e scadenze a breve termine.
Il CBOE utilizza una formula basata sulle opzioni call e put per calcolare la volatilità attesa. In particolare:
• Si considerano le opzioni sull’indice S&P 500 con scadenze tra 23 e 37 giorni.
• Si stima la volatilità implicita media su questo intervallo temporale.
• La formula tiene conto della ponderazione di opzioni con strike price differenti per riflettere meglio l’intera curva.
Non è necessario comprendere la formula complessa, ma è importante sapere che il VIX rappresenta la volatilità annualizzata attesa.
Range Tipico:
• Valori tra 10 e 20 indicano una volatilità bassa (mercati stabili).
• Valori superiori a 30 segnalano alta volatilità (mercati in tensione, spesso associati a eventi di crisi).
Perché il VIX è Importante?
• Barometro del Rischio: Un VIX alto indica timori di movimenti bruschi e una percezione di rischio elevata da parte degli investitori. È quindi considerato un indicatore del livello di “paura” nei mercati.
• Strategie di Copertura: Il VIX è utilizzato per proteggersi contro la volatilità tramite strumenti derivati, come futures o opzioni sul VIX stesso.
• Previsione delle Correzioni: Valori molto alti del VIX sono spesso associati a correzioni di mercato o crisi finanziarie.
Utilizzo del VIX
1. Indicatori di Sentiment:
• Un VIX basso indica tranquillità nei mercati, spesso associata a periodi di crescita.
• Un VIX alto indica paura e spesso precede o accompagna periodi di turbolenza.
2. Trading:
• È possibile negoziare prodotti finanziari derivati legati al VIX, come futures e opzioni sul VIX stesso.
• I trader usano questi strumenti per speculare sulla volatilità o per coprirsi da movimenti di mercato inaspettati.
3. Analisi Macro:
• Il VIX è utilizzato anche come indicatore macroeconomico per valutare il rischio sistemico.

Vantaggi e Limiti
• Vantaggi: Riflette il sentiment del mercato e le aspettative future. È una misura dinamica, sensibile ai cambiamenti nel rischio percepito.
• Limiti: Dipende da modelli teorici che possono includere ipotesi non realistiche, come la distribuzione normale dei rendimenti.
Volatilità Prevista Tramite Machine Learning: L’Approccio del Futuro
Con l’evoluzione delle tecnologie di intelligenza artificiale, il machine learning consente di stimare la volatilità futura attraverso modelli predittivi. A differenza delle misure precedenti, i modelli di machine learning apprendono da una combinazione di dati storici e alternativi, integrando molteplici variabili.
Come Funziona
I modelli di machine learning utilizzano diversi tipi di input:
• Dati storici: Movimenti di prezzo e indicatori tecnici come ATR e RSI, ma anche volatilità implicita calcolata sulle opzioni quotate.
• Dati alternativi: Sentiment analysis derivata da news, social media e altre fonti.
Ad esempio, un modello LSTM (Long Short-Term Memory), specializzato nel riconoscere pattern nelle serie temporali, può essere addestrato con anni di dati di prezzo per prevedere la volatilità futura di un’azione su un orizzonte di 30 giorni.
Vantaggi e Limiti
• Vantaggi: Capacità di incorporare molteplici fonti di dati, con flessibilità nell’adattarsi a situazioni complesse.
• Limiti: Complessità computazionale e rischio di overfitting, soprattutto in presenza di dati rumorosi o insufficienti.
Gandalf Volatility Forecasters
Con il nostro gruppo di ricerca e sviluppo abbiamo affinato una modellistica a basso adattamento, per stimare la volatilità futura degli strumenti finanziari. E’ basata sull’interpretazione di banche dati eterogenee che attingono non solo dai prezzi e dai volumi dell’asset sotto osservazione, ma anche da dati inter-market, macroeconomici ed alternativi.
Nelle due figure seguenti un esempio di previsione settimanale dei livelli di volatilità (su base percentile) per le prime 100 azioni americane per capitalizzazione, prese dal paniere dell’S&P500.
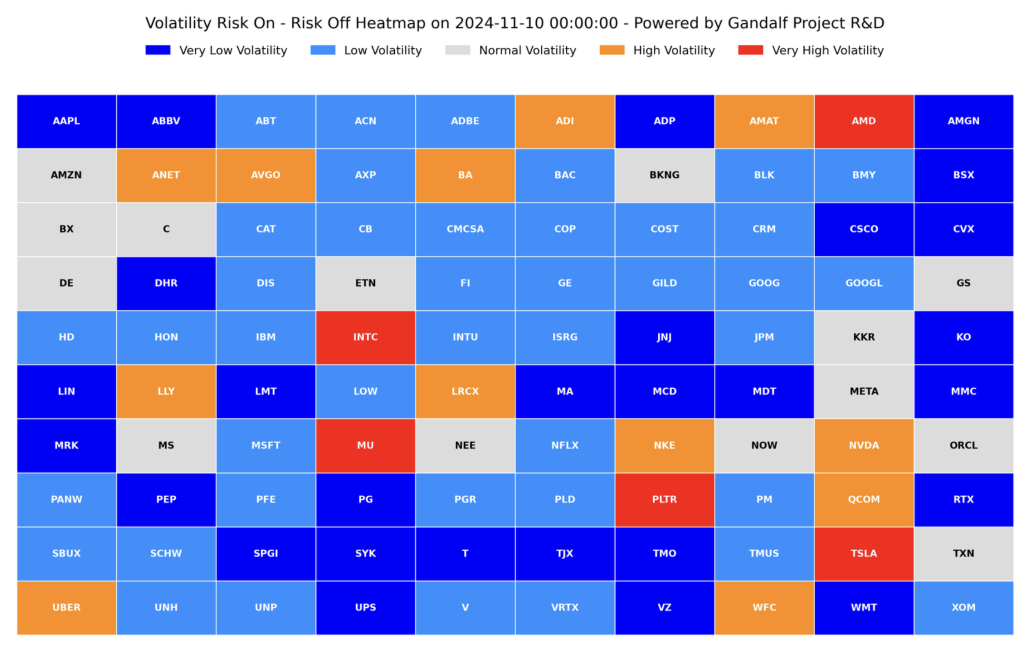

Nelle due immagini si può apprezzare la dinamica della volatilità che passa da una situazione di apparente calma, ad una di attività crescente. Avere questa informazione può fare una grande differenza, ad esempio, per regolare un sistema di hedging in opzioni o per compensare con la size un sistema evoluto di asset allocation.
I concetti e gli strumenti alla base della costruzione di una filiera previsionale, sia essa su prezzo, volatilità o su scenari di mercato, vengono forniti all’interno dell’acceleratore didattico “Machine Learning Academy“, uno dei due acceleratori di punta insieme alla “Python Academy“.
Tale reportistica viene fornita su base settimanale ed è possibile riceverla via email, lasciando il proprio indirizzo ad info@gandalfproject.com.
Lo Staff di Gandalf Project
