
Analisi di 5 mesi di trading automatico: evidenze operative e implicazioni metodologiche
Autore: Francesco Federici – R&D Team – Gandalf Project
Periodo analizzato: settembre 2025 – febbraio 2026
Introduzione
Nel dibattito sul trading quantitativo esiste una convinzione ampiamente condivisa: i risultati ottenuti in backtest tendono a sovrastimare le performance reali. Slippage, commissioni, latenza ed effetti di microstruttura riducono sistematicamente l’edge osservato sui dati storici.
Questo report analizza un caso operativo concreto in cui, su un orizzonte di cinque mesi di trading completamente automatico, la performance realizzata risulta leggermente superiore a quella teorica stimata ex‑ante. L’obiettivo non è confutare i principi della finanza quantitativa, ma documentare in modo trasparente un esperimento live, evidenziandone risultati, limiti e possibili spiegazioni.
Il sistema oggetto di analisi è operativo da settembre 2025, senza intervento umano discrezionale. Ogni settimana una pipeline automatizzata elabora dati di mercato, seleziona una configurazione di portafoglio tramite un agente di machine learning e genera ordini eseguiti all’apertura e alla chiusura del mercato statunitense.
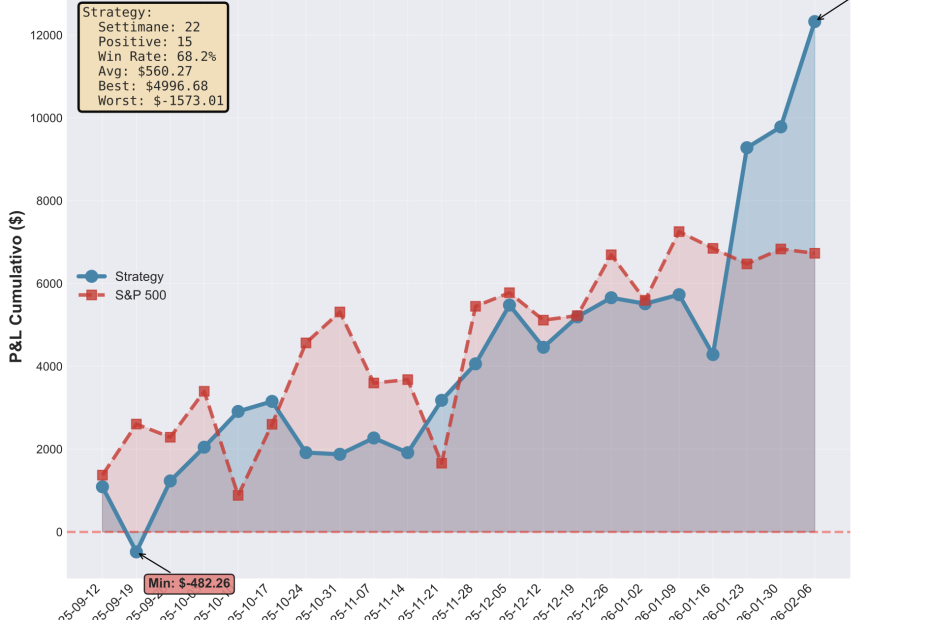
Nel periodo considerato sono stati completati 141 trade, con un profitto lordo realizzato pari a $12.326.
1. Differenze tra performance teorica e realizzata
1.1 Confronto quantitativo
| Metrica | Valore |
|---|---|
| P&L realizzato (IBKR) | $12.326,04 |
| P&L teorico (Yahoo Finance) | $11.767,95 |
| Differenza assoluta | +$558,10 |
| Differenza percentuale | +4,74% |
| Numero di trade | 141 |
| Trade con esecuzione migliore del teorico | 58 (41,1%) |
| Trade con esecuzione peggiore del teorico | 82 (58,2%) |
| Differenza media per trade | +$3,96 |
La differenza aggregata tra P&L realizzato e teorico è positiva e statisticamente modesta, ma rilevante dal punto di vista operativo, in quanto si discosta dalla narrativa più comune secondo cui l’esecuzione live peggiora sistematicamente i risultati.
1.2 Interpretazione
È importante chiarire che non si tratta di “slippage positivo” nel senso tradizionale. La discrepanza osservata è riconducibile principalmente a:
- utilizzo di ordini Market-On-Open (MOO) e Market-On-Close (MOC);
- partecipazione alle aste di apertura e chiusura, caratterizzate da elevata liquidità;
- differenze strutturali tra i prezzi di riferimento (open/close riportati da Yahoo Finance) e i prezzi di clearing d’asta;
- meccanismi di smart order routing del broker.
Il risultato non implica che l’esecuzione reale sia strutturalmente migliore del backtest, ma evidenzia come la scelta del modello di prezzo teorico sia cruciale nella valutazione delle performance.
1.3 Implicazioni operative
Dal punto di vista dell’R&D, questa evidenza suggerisce che:
- le assunzioni di backtest adottate sono conservative;
- l’infrastruttura di esecuzione è coerente con l’orizzonte temporale della strategia;
- l’edge osservato non viene eroso in modo significativo dalle frizioni di mercato nel contesto attuale.
2. Esposizione al mercato e correlazione
Uno degli aspetti più rilevanti emersi nel periodo analizzato riguarda il profilo di esposizione al mercato azionario.
2.1 Metriche di dipendenza dal benchmark
| Metrica | Valore |
| Correlazione con S&P 500 | 0,14 |
| R-squared | 0,02 |
| Beta stimato | 0,13 |
| Alpha annualizzato stimato | +18,35% |
Queste metriche indicano una bassa dipendenza lineare dai movimenti del benchmark nel campione osservato.
2.2 Lettura corretta dei risultati
Il beta stimato pari a 0,13 suggerisce che, nel periodo analizzato, la strategia ha mostrato una sensibilità limitata alle variazioni dell’S&P 500. Tuttavia, trattandosi di una stima su 22 settimane, il valore va interpretato con cautela e non come una proprietà strutturale del sistema.
Analogamente, l’alpha annualizzato rappresenta una proiezione statistica condizionata al campione disponibile. Il dato è utile per descrivere la scomposizione dei rendimenti osservati, ma non costituisce una garanzia di rendimento indipendente dal mercato in altri regimi.
2.3 Origine della bassa correlazione
La ridotta correlazione è coerente con la logica della strategia, che non mantiene un’esposizione settoriale statica. La selezione dinamica tra configurazioni di portafoglio con caratteristiche molto diverse tende, in aggregato, a ridurre la dipendenza direzionale dal mercato complessivo.
3. Comportamento non lineare dei rendimenti
3.1 Evidenza empirica
Nel periodo osservato, l’analisi dei rendimenti settimanali rispetto a quelli del benchmark mostra una relazione non puramente lineare, con performance relativamente migliori nei movimenti di mercato più pronunciati.
La metrica di convexity stimata nel campione è pari a +21,89, in aumento rispetto al valore di +5,72 osservato dopo le prime 15 settimane.
3.2 Interpretazione
Questo comportamento non deve essere interpretato come un equivalente diretto di una posizione long gamma tramite opzioni, ma come un effetto emergente della rotazione frequente tra portafogli con esposizioni settoriali differenti.
In presenza di variazioni rapide del regime di mercato, il meccanismo di selezione tende a favorire configurazioni più difensive o più cicliche, producendo un payoff empiricamente convesso nel periodo analizzato.
3.3 Limiti
La convexity osservata è regime‑dependent e potrebbe non manifestarsi in contesti di bassa volatilità o trend direzionali prolungati. Ulteriori dati sono necessari per valutarne la stabilità.
4. Performance complessiva
4.1 Confronto con benchmark
| Metrica | Strategia | S&P 500 |
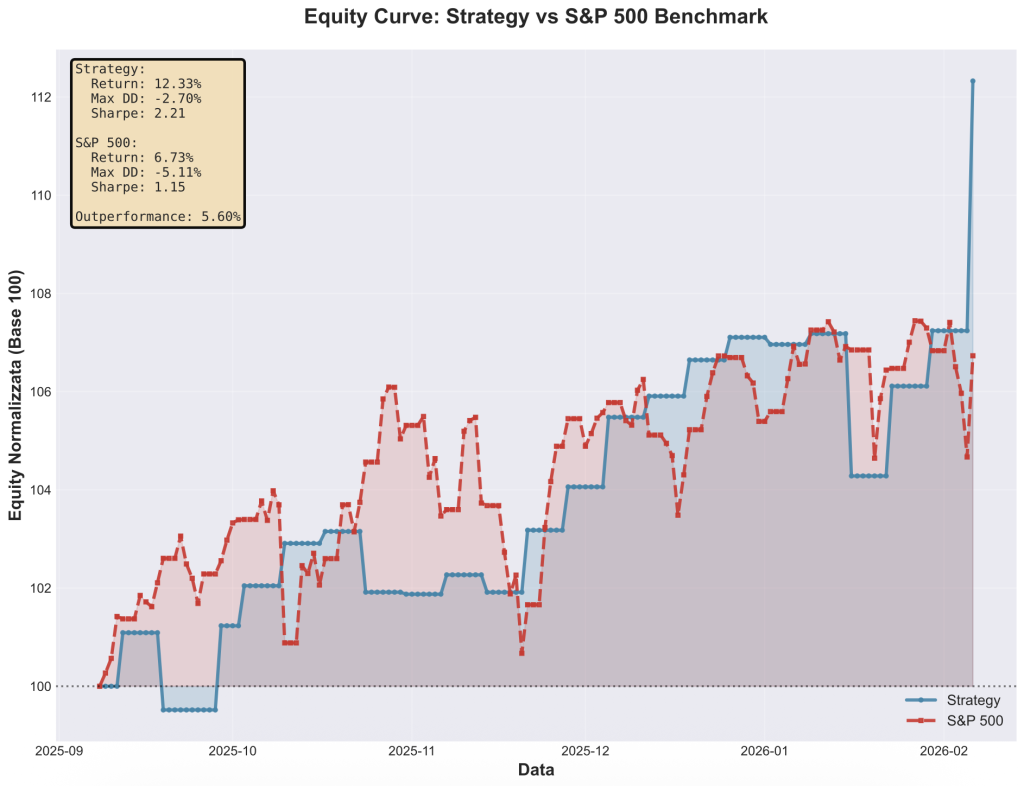
| Rendimento totale | +12,33% | +6,73% |
| Rendimento annualizzato | ~29% | ~16% |
| Max Drawdown | -2,70% | -5,11% |
| Sharpe Ratio | 2,21 | 1,15 |
| Sortino Ratio | 1,21 | 1,20 |
| Calmar Ratio | 4,56 | 1,32 |
| Volatilità ann. | 8,96% | 9,84% |
La strategia ha mostrato, nel periodo osservato, una combinazione di rendimento e contenimento del rischio favorevole rispetto al benchmark.
4.2 Distribuzione settimanale
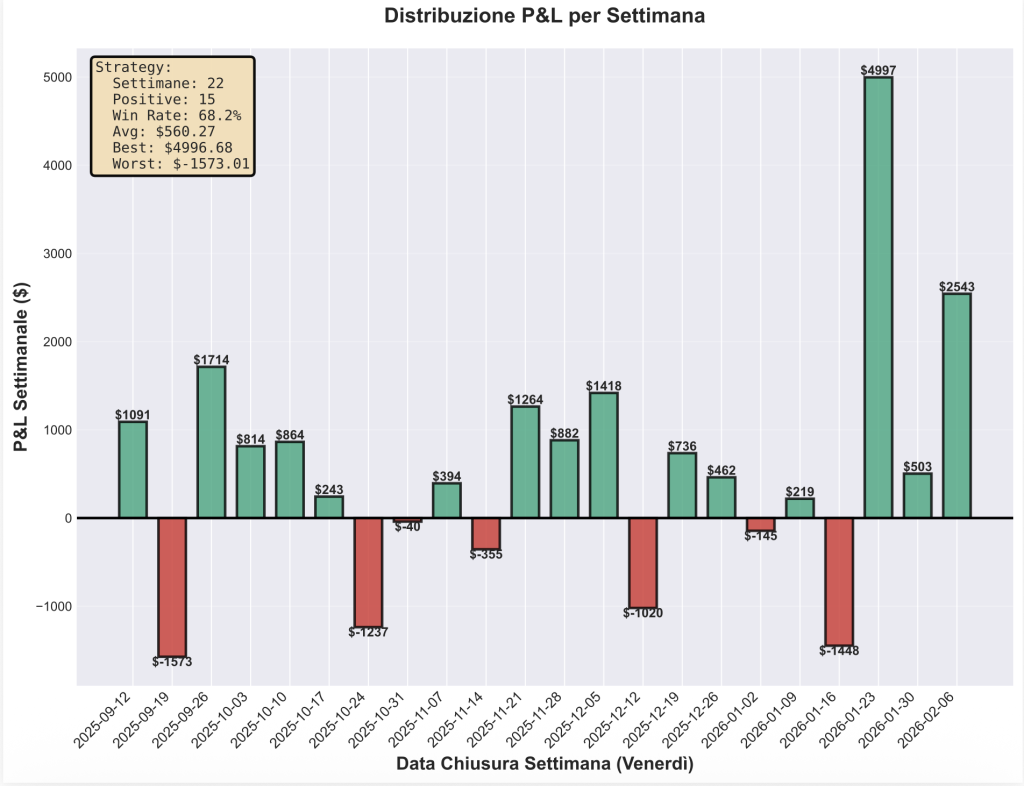
- Settimane positive: 15 su 22 (68,2%)
- Settimane negative: 7 su 22 (31,8%)
- P&L medio settimanale: +$560
- Miglior settimana: +$4.996
- Peggior settimana: -$1.573
La distribuzione evidenzia una buona regolarità, con contributi positivi non concentrati in un singolo evento.
4.3 Statistiche per trade
- Win rate: 55,3%
- Profit factor: 1,54
- P&L medio per trade: +$87
Il sistema non dipende da pochi trade estremi; la redditività deriva dalla frequenza e dalla coerenza dell’edge.
5. Architettura del sistema
La strategia si basa su cinque portafogli baseline, ciascuno con una diversa esposizione settoriale. I titoli sono fissi, mentre i pesi vengono ricalcolati settimanalmente tramite ottimizzazione Minimum Variance.
Un agente di machine learning seleziona ogni settimana la baseline più coerente con il contesto di mercato, senza effettuare previsioni direzionali esplicite sull’indice.
L’intero processo – dal download dei dati all’esecuzione degli ordini – è completamente automatizzato.
6. Considerazioni di R&D
Dopo cinque mesi di operatività live, emergono alcune evidenze preliminari:
- l’automazione riduce in modo significativo i bias comportamentali;
- l’ottimizzazione del rischio contribuisce a contenere la volatilità;
- la selezione dinamica tra configurazioni aggiunge valore rispetto a un’esposizione statica.
Al tempo stesso, il campione resta limitato e non copre tutti i possibili regimi di mercato.
7. Conclusioni
Questo report documenta un esperimento live che, nel periodo osservato, ha prodotto risultati coerenti con le ipotesi progettuali del sistema. I dati suggeriscono la presenza di un edge operativo, ma non consentono ancora conclusioni definitive sulla sua stabilità di lungo periodo.
Il prossimo obiettivo dell’R&D è estendere il track record a un orizzonte annuale completo, includendo contesti di mercato differenti, per valutare la robustezza delle evidenze emerse.
Documento a cura di Francesco Federici – team R&D – Gandalf Project.
