
Nel mondo del trading e degli investimenti in genere, una gestione efficace del denaro, o money management, rappresenta uno degli aspetti più cruciali per garantire non solo la sopravvivenza di un trader nel lungo termine, ma anche per massimizzare i rendimenti e minimizzare i rischi. Nel corso degli anni, sono stati sviluppati diversi sistemi di money management, ciascuno con le proprie peculiarità, vantaggi e svantaggi. In questo articolo, esploreremo l’evoluzione di questi sistemi, partendo dal celebre criterio di Kelly, passando per la Martingala e l’Anti-Martingala, fino ad arrivare a metodi più recenti e raffinati come il Fixed Fractional, l’Optimal F o il Percent Volatility.
Il criterio di Kelly: Un primo esempio di Gestione del Capitale
Il criterio di Kelly, introdotto nel 1956 da John L. Kelly Jr., è uno dei primi e più influenti metodi di money management. Originariamente sviluppato per migliorare le comunicazioni telefoniche, questo criterio è stato successivamente adattato per il gioco d’azzardo e, infine, applicato nel trading finanziario. L’obiettivo principale del Kelly Criterion è massimizzare il tasso di crescita del capitale nel lungo periodo, determinando la frazione ottimale del capitale da investire in ogni operazione.
La formula del Kelly Criterion è semplice ma potente:
%K = W – (1 – W) / R
con:
%K: percentuale del capitale secondo la formula di Kelly
W: percentuale di trade vincenti della strategia (%Winning Trades)
R: rapporto tra guadagno medio e perdita media (Reward/Risk Ratio)
Questo approccio offre una gestione del rischio molto efficace, riducendo significativamente la probabilità di rovina del capitale. Tuttavia, la sua applicazione richiede stime precise delle probabilità e dei payoff, e può portare a una volatilità significativa nel breve termine.
Martingala: Recuperare Perdite a Costo Elevato
La Martingala è un metodo di money management che affonda le sue radici nel XVIII secolo, originando dalla teoria matematica dei giochi d’azzardo. Nel contesto del trading, la Martingala viene utilizzata con l’intento di recuperare le perdite raddoppiando le posizioni dopo ogni perdita. Ad esempio, un trader potrebbe iniziare con un investimento di 1 unità; se perde, scommette 2 unità, poi 4, 8 e così via, fino a recuperare le perdite precedenti con un unico guadagno. Nel trading si utilizzano sottomultipli percentuali dell’unità per aumentare o diminuire la size del singolo trade.
Nonostante la sua semplicità e il potenziale di recupero rapido delle perdite, la Martingala presenta rischi enormi. Richiede un capitale praticamente illimitato e comporta il rischio di perdite catastrofiche, soprattutto se il mercato si muove contro la posizione del trader per un periodo prolungato. Inoltre, i limiti imposti dai mercati o dai broker possono rendere questa strategia impraticabile nella realtà.
Anti-Martingala: Capitalizzare le Serie Vincenti
Negli anni ’70, Ralph Vince e altri esperti di gestione del rischio hanno introdotto l’Anti-Martingala, una strategia che mira a capitalizzare le serie vincenti e a limitare le perdite durante le serie negative. A differenza della Martingala, l’Anti-Martingala prevede di aumentare la dimensione della posizione dopo una vincita e di ridurla dopo una perdita. Questo approccio permette di sfruttare i trend positivi del mercato, migliorando il rendimento complessivo e controllando meglio il rischio rispetto alla Martingala.
Tuttavia, l’Anti-Martingala non garantisce il successo e può limitare la capacità di recupero in mercati altamente volatili. È una strategia che richiede disciplina e una buona comprensione delle dinamiche di mercato per essere efficace.
Fixed Fractional: Stabilità e Consistenza
Il metodo Fixed Fractional è emerso nel corso del XX secolo grazie ai contributi di vari operatori e gestori di fondi. Questa strategia prevede l’allocazione di una percentuale fissa del capitale totale ad ogni singola operazione. Ad esempio, un trader potrebbe decidere di investire sempre il 2% del proprio capitale corrente in ogni trade. Questo approccio offre una stabilità e una consistenza che riducono il rischio di perdite eccessive, adattandosi bene a diverse condizioni di mercato.
Uno dei principali vantaggi del Fixed Fractional è la sua semplicità di implementazione. Tuttavia, il potenziale di rendimento può essere limitato in mercati favorevoli, e richiede un aggiornamento continuo del capitale per mantenere la percentuale fissa, il che può essere impegnativo per alcuni trader.
Optimal F: Massimizzare il Rendimento Geometrico
Negli anni ’80, Ralph Vince ha introdotto l’Optimal F, una strategia che mira a ottimizzare le strategie di trading per massimizzare la crescita geometrica del capitale. Questo metodo utilizza tecniche matematiche avanzate per determinare la frazione ottimale del capitale da rischiare in ogni operazione, basandosi sulla massimizzazione della crescita geometrica del capitale stesso.
L’Optimal F offre una gestione del rischio superiore rispetto ai metodi tradizionali, permettendo di massimizzare il rendimento. Tuttavia, la sua applicazione è più complessa, richiedendo una determinazione accurata della frazione ottimale e una sensibilità elevata a stime errate dei parametri di rischio.
Percent Volatility: Adattare le Posizioni alla Volatilità del Mercato
Un altro metodo significativo nel panorama del money management è il Percent Volatility. Questa strategia si basa sull’adattamento della dimensione delle posizioni in base alla volatilità del mercato, permettendo ai trader di gestire il rischio in modo dinamico e reattivo alle condizioni di mercato in continua evoluzione.
Il Percent Volatility prevede di calcolare la volatilità di un asset, spesso utilizzando indicatori come la Deviazione Standard o l’Average True Range (ATR). Una volta determinata la volatilità, la dimensione della posizione viene regolata in modo che il rischio assoluto di ogni trade rimanga costante. Ad esempio, se la volatilità di un asset aumenta, la dimensione della posizione viene ridotta per mantenere il rischio totale invariato, e viceversa.
Altri Sistemi di Money Management
Oltre ai metodi sopra descritti, esistono altri sistemi di money management che meritano attenzione. Ad esempio, il Fixed Ratio aumenta la dimensione della posizione in base al numero di operazioni vincenti consecutive, incentivando la crescita progressiva, ma può risultare complesso da implementare. Infine, la strategia di Risk of Ruin Minimization gestisce le dimensioni delle posizioni per minimizzare la probabilità di perdere tutto il capitale, garantendo alta sicurezza ma con un potenziale rendimento limitato.
Un esempio concreto
Molti di questi metodi sono passati in rassegna all’interno del percorso Python Academy e, in particolare, sono inseriti all’interno del motore di backtest professionale “Kessel Run” che costruiamo insieme nel modulo 4 (“Trading System e Tecniche di Validazione”). Utilizzando l’ultima versione di tale motore (open source scritto in python e a disposizione di tutti i nostri corsisti), vediamo insieme una di queste modalità di applicazione.
Per cominciare prendiamo una strategia long only di breakout dei livelli di prezzo, applicata sul Gold Future Continuous (per un dettaglio della strategia potete iscrivervi alla serata gratuita che abbiamo organizzato per mercoledì 9 ottobre via Zoom, dalle 21.15 alle 22.45: è sufficiente scrivere il vostro nome e cognome ad info@gandalfproject.com).
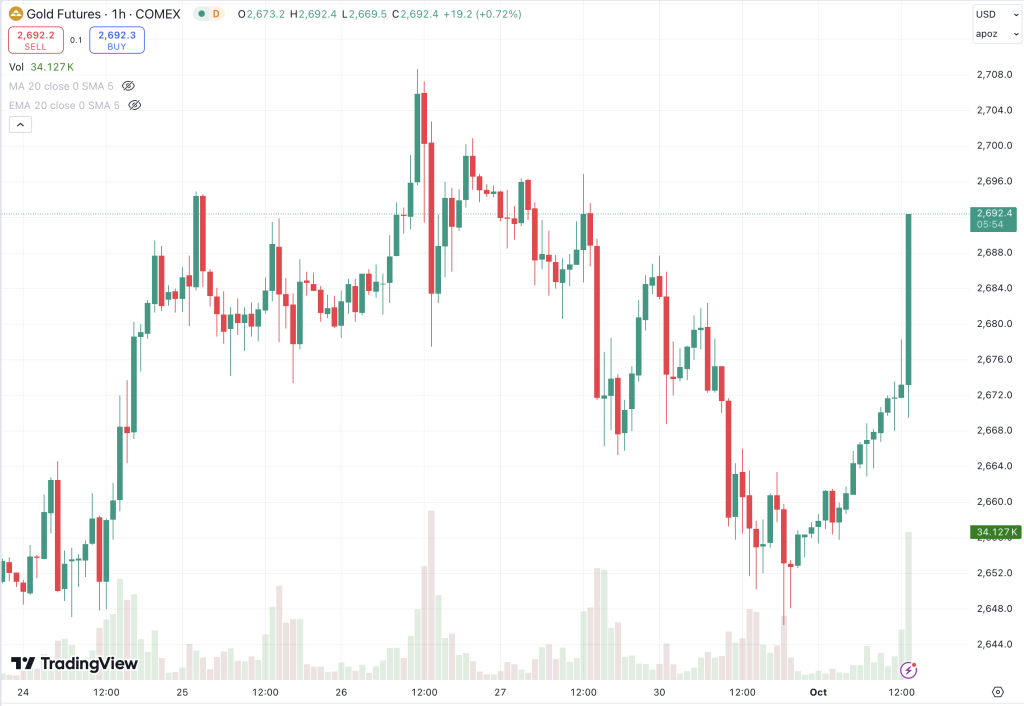
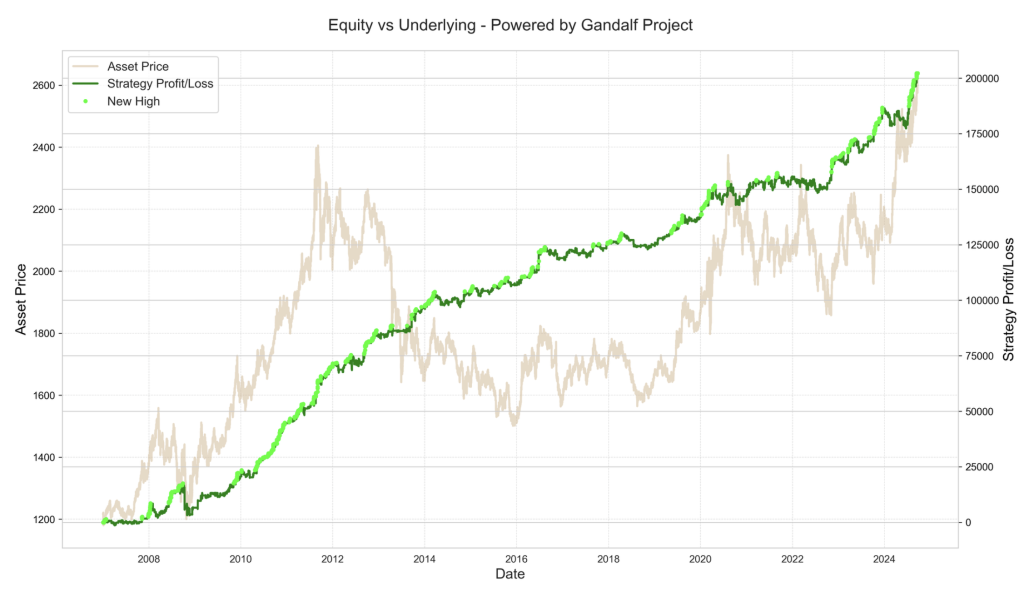
Iniziamo lavorando ad unico contratto (contratto fisso) e valutiamo le principali metriche di lavoro.
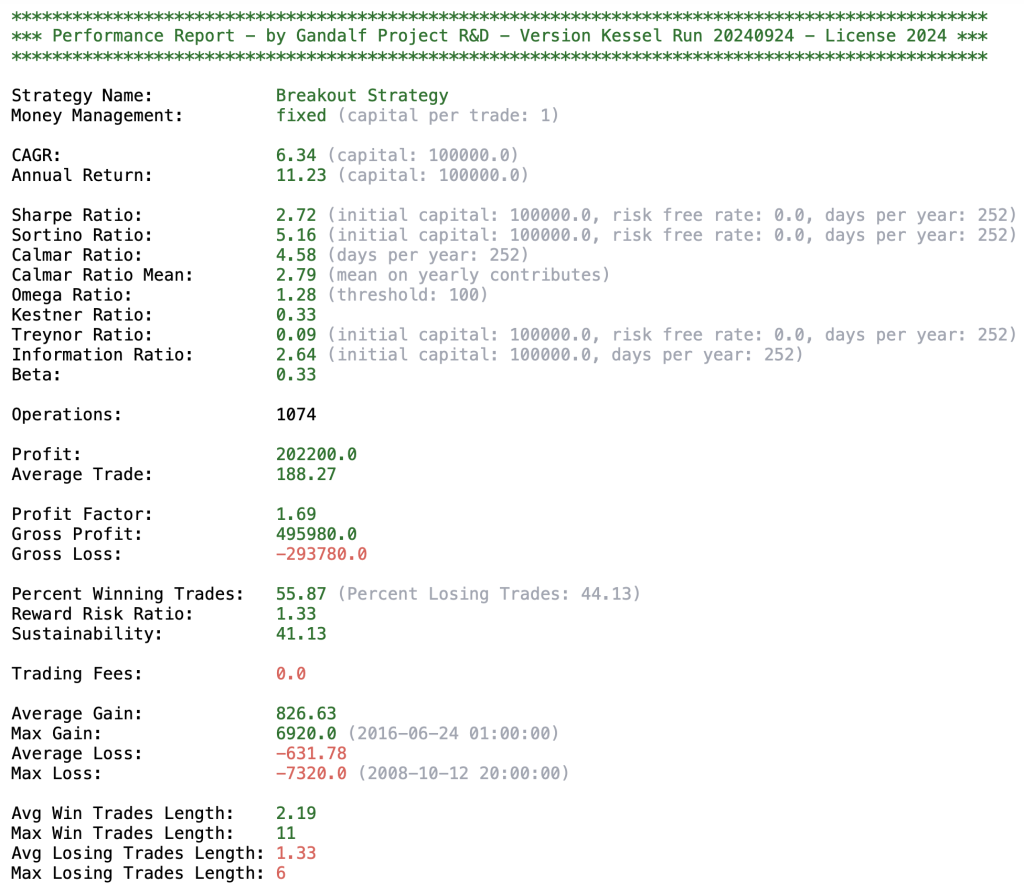
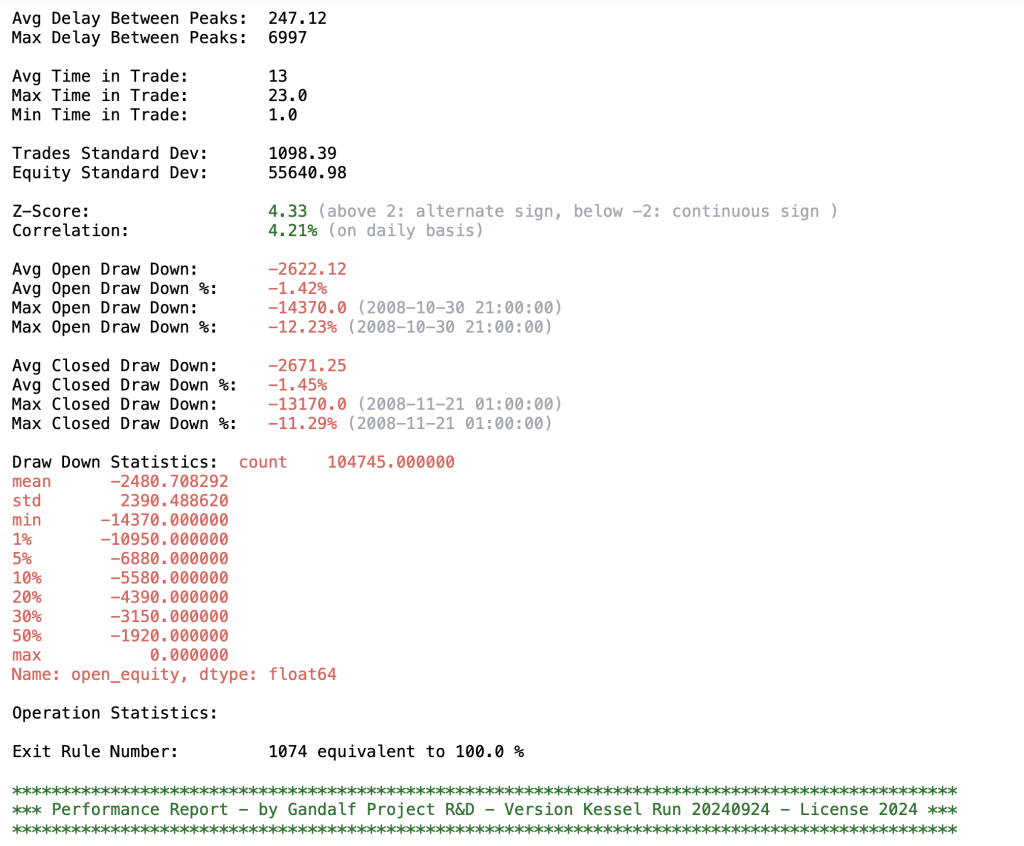
La strategia presenta uno Sharpe Ratio di 2.72 (non stiamo considerando i costi fissi associati all’operatività), un Kestner Ratio di 0.33, un Average Trade di 188 $ e un Profit di 202000 $ sull’intero periodo di osservazione (la strategia è stata opportunamente validata, ma l’obiettivo del presente articolo è quello di mostrare l’impatto di diverse strategie di money management, su una strategia profittevole). Si noti che la percentuale di trade vincenti è del 55.87% (Percent Winning Trades) ed il rapporto rendimento su rischio di 1.33 (Reward Risk Ratio). Teniamo da parte questi ultimi due valori, perché li utilizzeremo nella prossima sezione. Il Max Open Draw Down è di -14370 $ e quello percentuale di -12.23%. A seguire l’equity line a confronto con l’andamento del Gold e le tavole di drawdown.
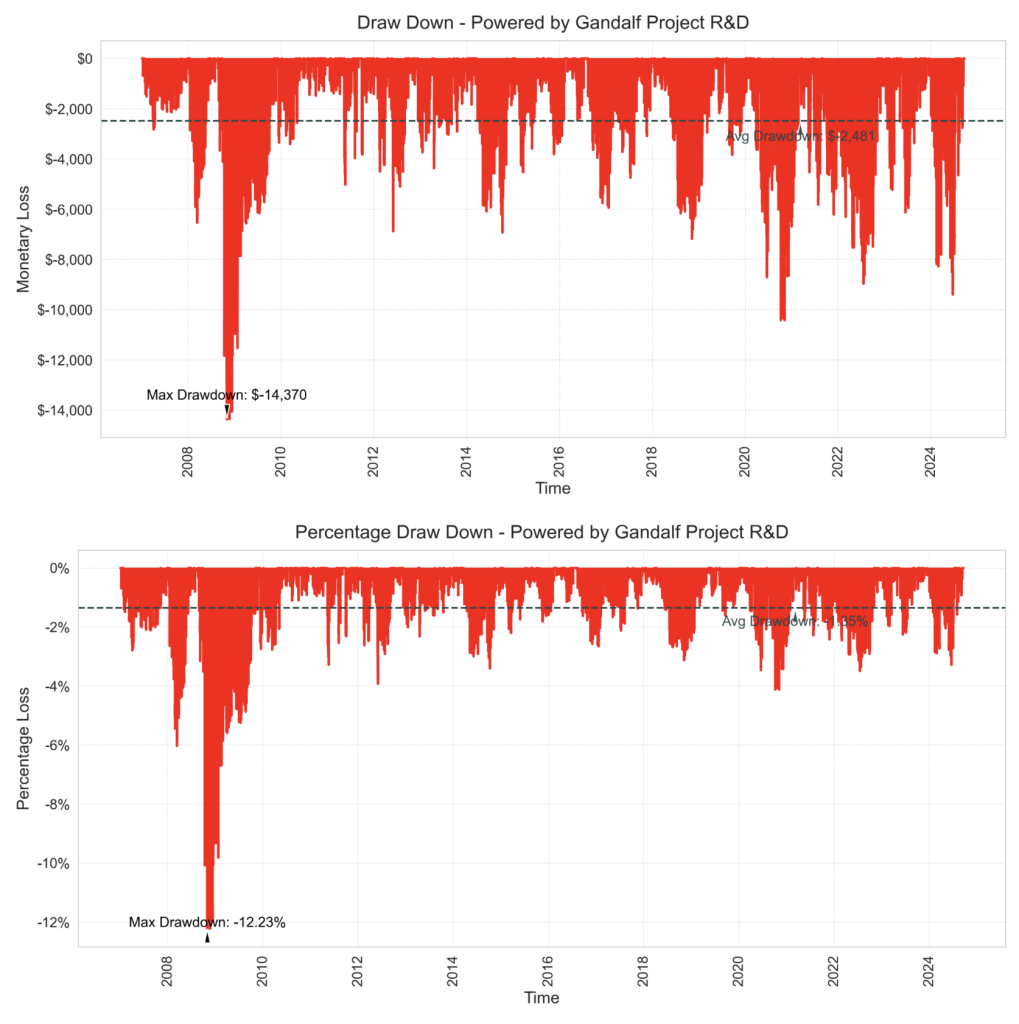
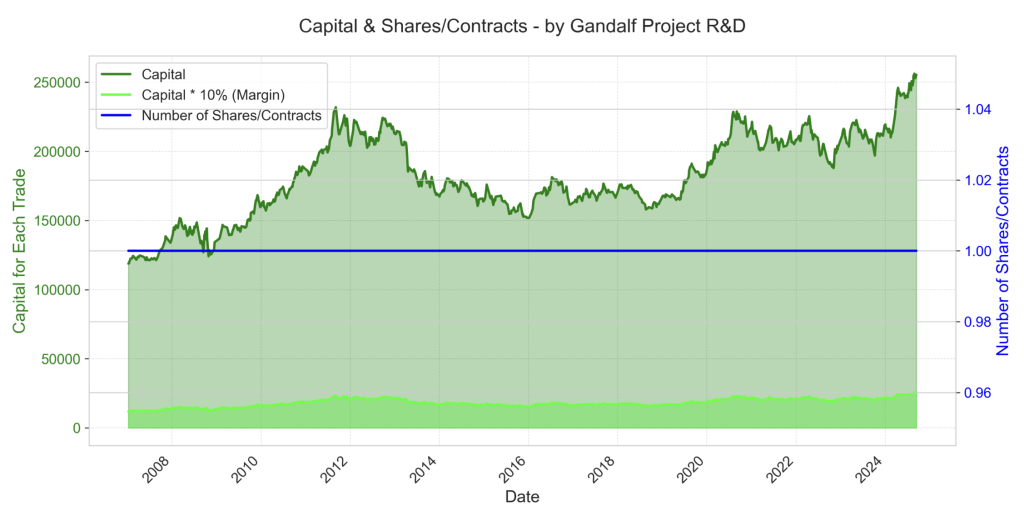
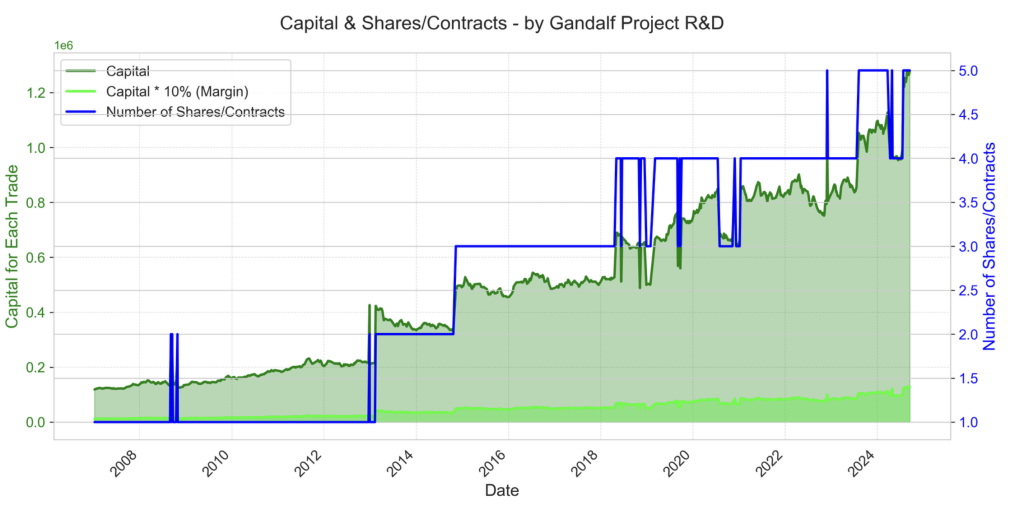
Tratteggiati gli andamenti dell’AvgDrawDown (sia nominale che percentuale). Nel nuovo motore abbiamo anche aggiunto il dettaglio del controvalore e del numero di contratti scambiati (in verde il controvalore, in lime il margine richiesto ed in blu il numero dei contratti). Le possibilità di “customizzazione” sono pressoché illimitate.
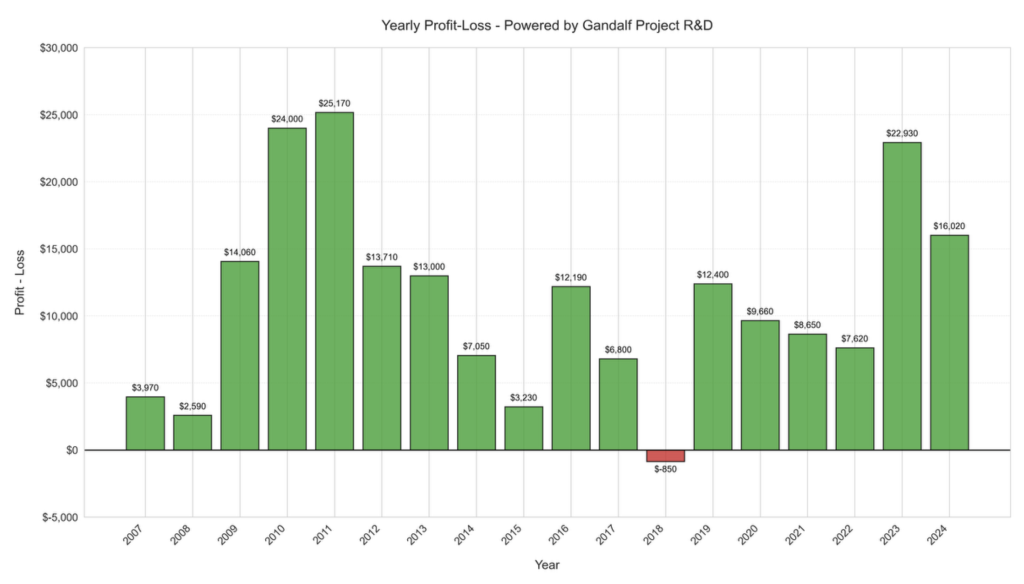
A seguire l’istogramma dei profit/loss annuali e la heatmap dei profitti su base mensile.
In questo caso abbiamo visionato la versione “statica” del Performance report, ma è possibile visionarne anche la versione “interattiva” che permette, di fatto, tutte le operazioni di dettaglio che permettono le piattaforme commerciali (anche sul grafico del sottostante).
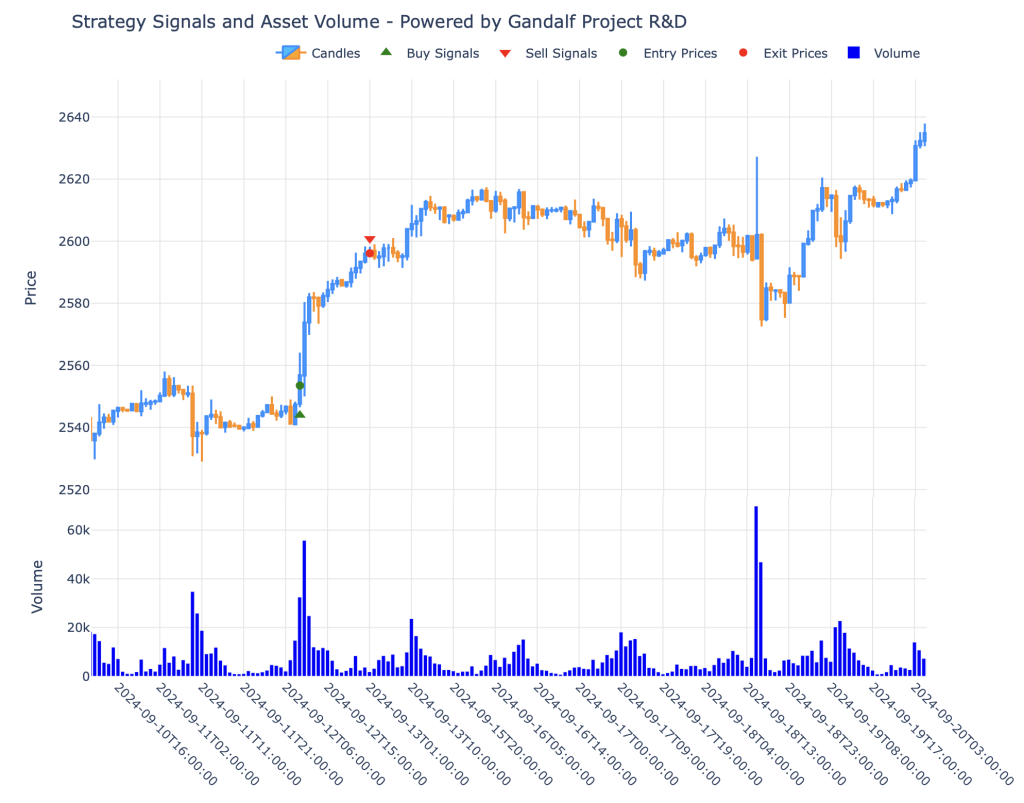
Per concludere visioniamo l’ultimo trade eseguito dalla strategia (panel interattivo che visioneremo in dettaglio nella Live della prossima settimana).
Applicazione del criterio di Kelly
Proviamo adesso ad applicare il criterio di Kelly, utilizzando “impropriamente” i due valori memorizzati, il Percent Winning Trades del 55.87% ed il Reward Risk Ratio di 1.33. Impropriamente perchè li conosciamo solo ex post e dovremmo eventualmente adattarli al sistema su finestra scorrevole (tale indagine sarà oggetto di un articolo successivo).
Attiviamo il nuovo modulo di money management nel motore “Kessel Run” e visioniamo il performance report risultante (con i parametri Percent Winning Trades = 56% e Reward Risk Ratio = 1.33).
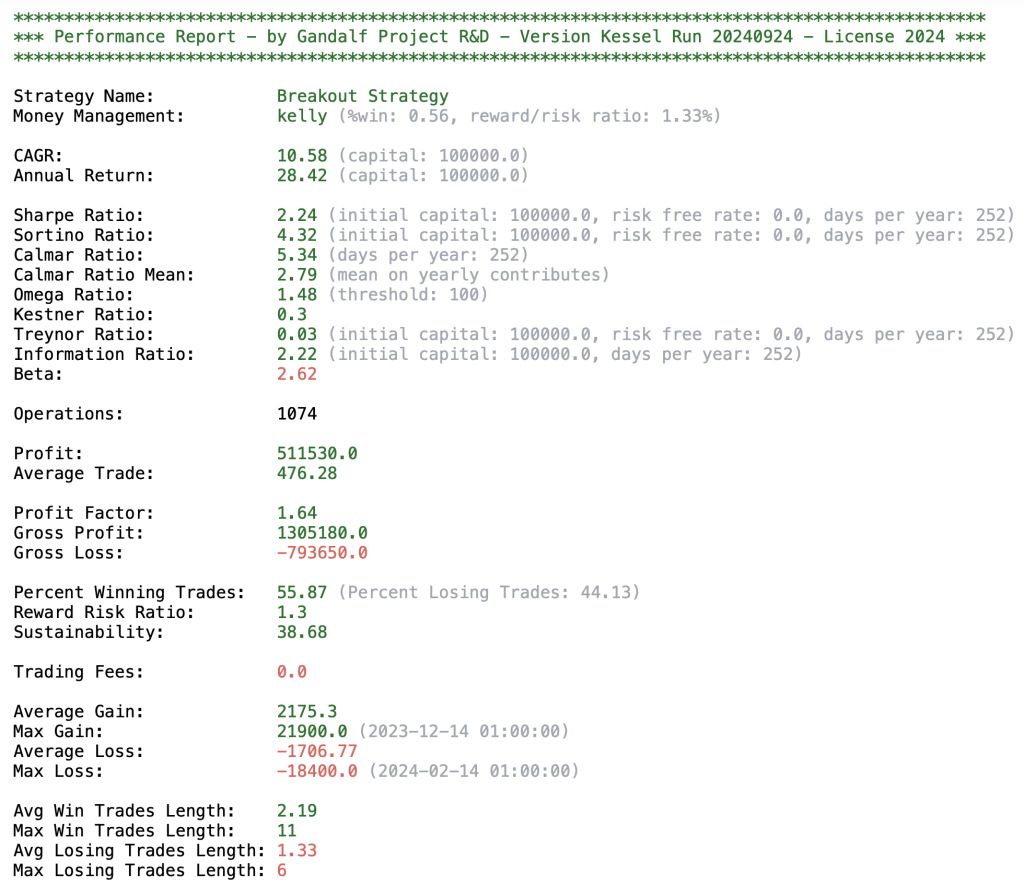
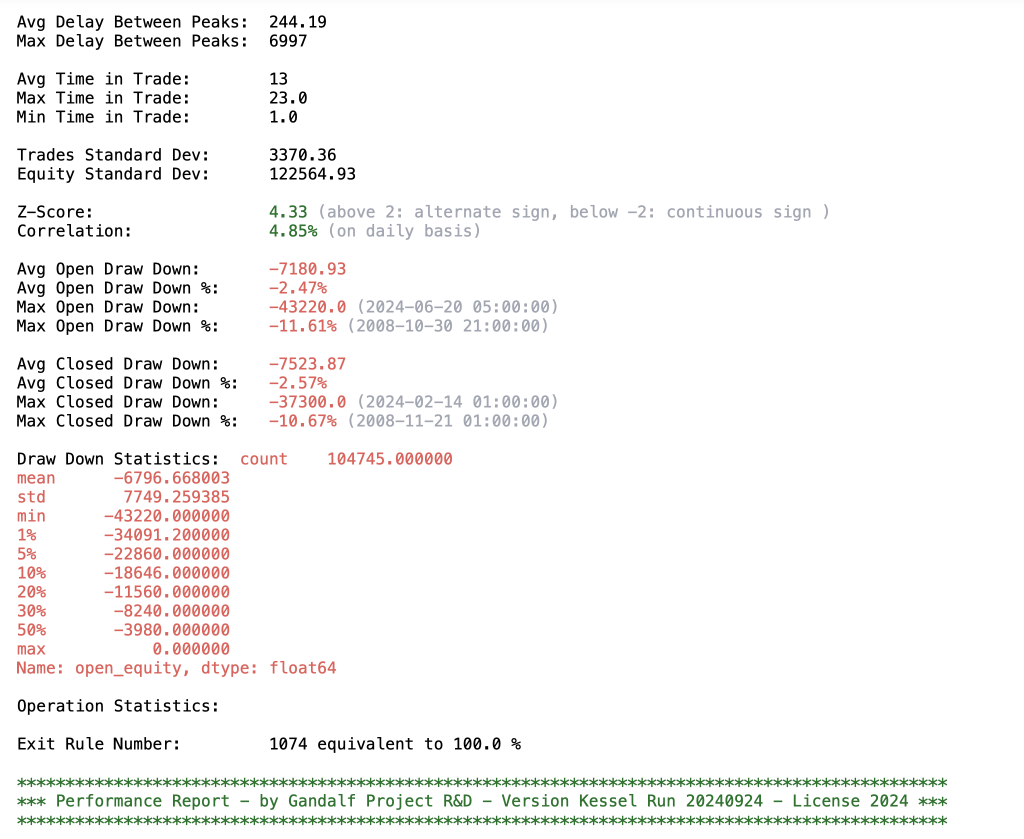
Lo Sharpe Ratio e lo Sharpe Ratio sono diminuiti (rispettivamente a 2.24 e 0.30) ma sia il CAGR che l’Annual Return sono cresciuti (fedeli all’obiettivo di massimizzare i profitti della formula di Kelly). Adesso il Profit è di 511530$ e l’AvgTrade è salito a 476.28$. Diamo uno sguardo all’equity line.
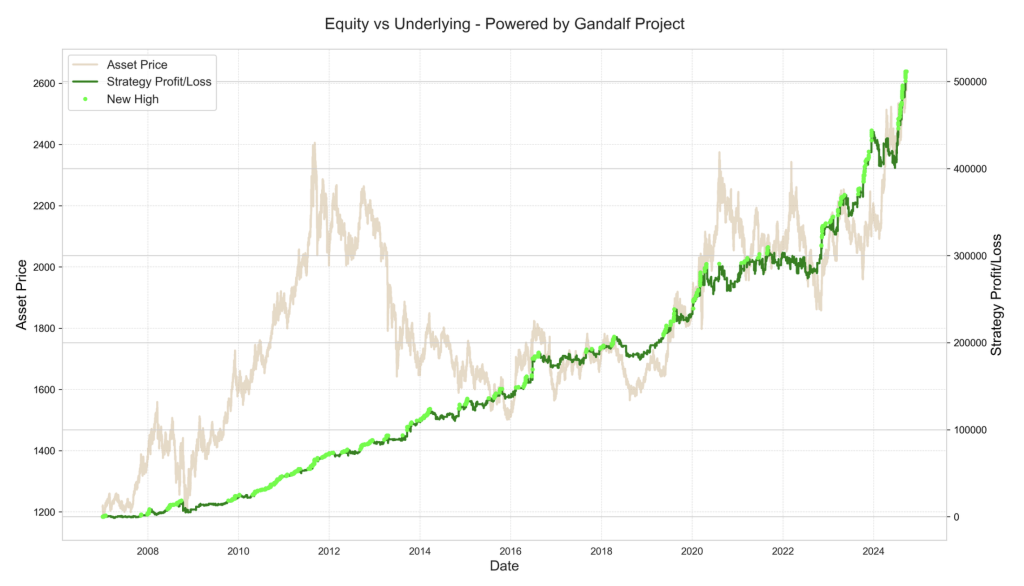
Il profilo è a tratti esponenziale, ma questo ovviamente ha implicazioni sia sull’utilizzo del capitale che sul rischio atteso. Il capitale va in pyramiding a partire dal 2013, raggiungendo i 5 contratti nell’ultimo anno. Il controvalore presenta una crescita lineare.
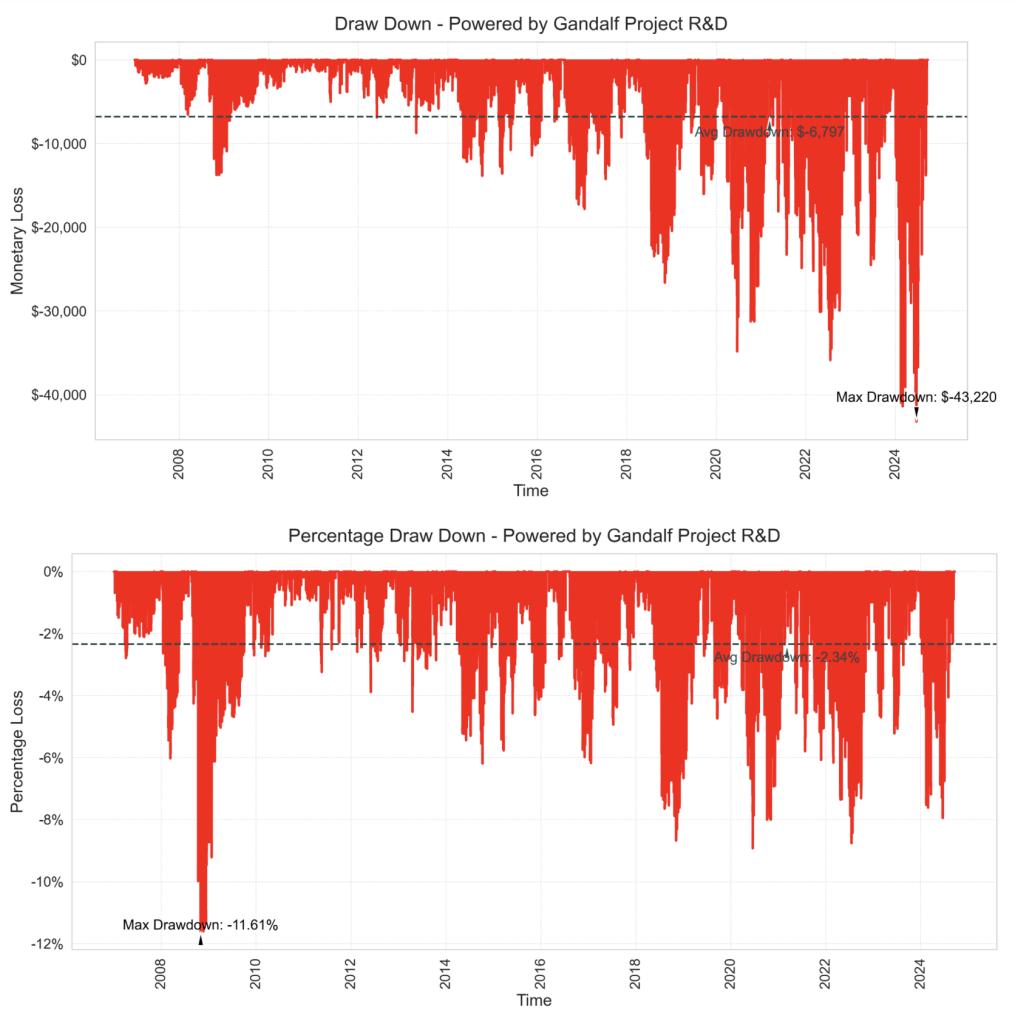
Il valore nominale del Max DrawDown presenta un andamento crescente, anno dopo anno, con un valore massimo nominale di -43220$ registrato nel 2024. Tuttavia da un punto di vista percentuale il MaxDrawDown presenta un valore del -11.61%, verificatori a fine 2008.
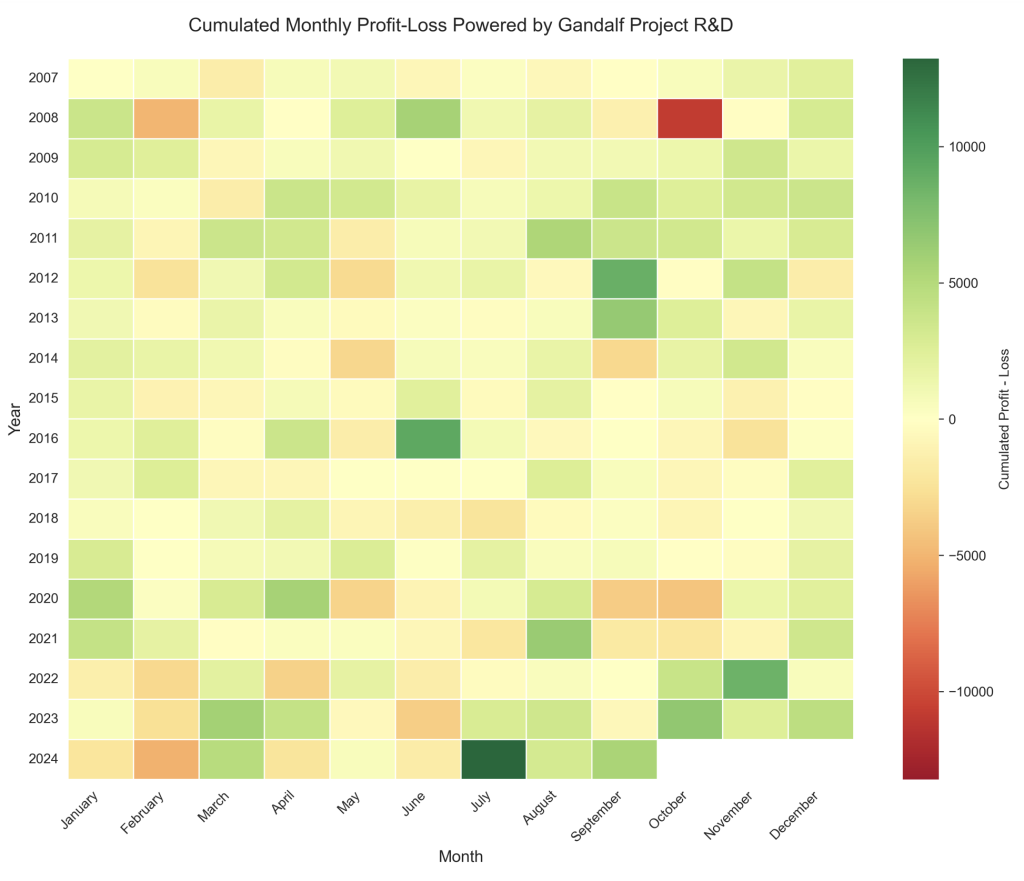
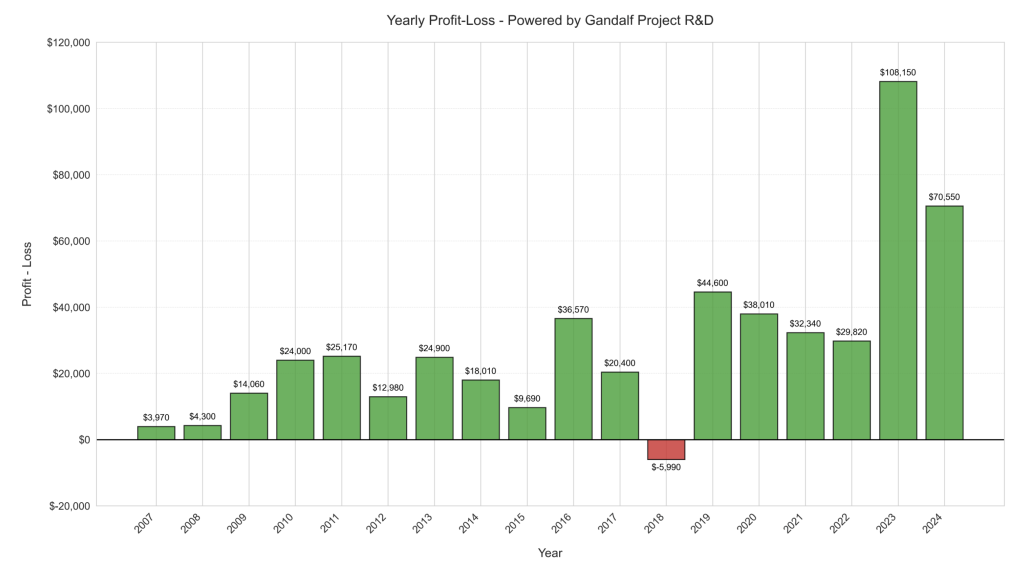
L’istogramma dei profit/loss annuali riprenderà il profilo dell’equity line e questo verrà rispecchiato anche dalla heatmap dei profitti cumulati mensili.
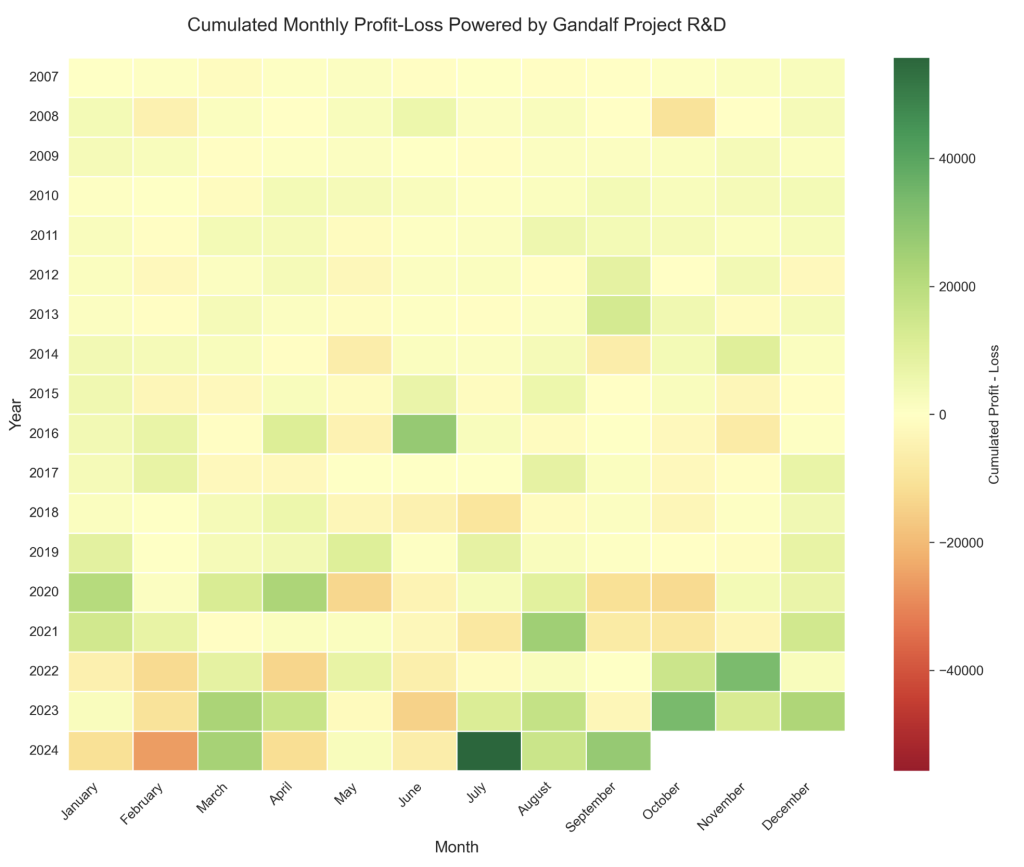
Ora dovrebbero essere più chiari, da un punto di vista metrico, i pro e i contro dell’utilizzo del criterio di Kelly. Molto utilizzato nella sua versione “rolling” in gara (Robbins Cup ad esempio), può essere letale per il proprio portafoglio se utilizzato senza limiti.
Scegliere il Sistema Giusto
La gestione del denaro è una componente essenziale nel trading e nell’investing, determinando non solo la capacità di sopravvivere nei mercati, ma anche quella di capitalizzare sulle opportunità offerte. Ogni sistema di money management presenta vantaggi e svantaggi, ed è spesso consigliabile combinare più approcci per adattarsi alle proprie strategie e tolleranze al rischio.
Per scegliere il sistema più adatto, è fondamentale un’educazione continua e una comprensione approfondita di ogni metodo. Inoltre, la flessibilità nell’adattare la strategia in base alle condizioni di mercato e l’integrazione di diverse tecniche di gestione del rischio possono fare la differenza tra il successo e il fallimento nel lungo termine.
Approndimenti e Appuntamenti
Per chi desidera approfondire ulteriormente, esistono numerose risorse disponibili. Tra i libri consigliati troviamo “Trade Your Way to Financial Freedom” di Van K. Tharp, “Portfolio Management Formulas : Mathematical Trading Methods for the Futures, Options, and Stock Markets”, di Ralph Vince o in italiano “Trattato di Money Management” del nostro Andrea Unger.
Per chi desideri invece seguire un percorso unitario sull’Analisi Quantitativa, è possibile iscriversi in ogni momento alla Python Academy (tutte le tavole presentate in questo articolo sono prodotte con strumenti open source forniti durante il percorso, se desiderate un colloquio non impegnativo con noi potete scrivere ad info@gandalfproject.com).
Ricordiamo invece a tutti l’evento gratuito “Strategie di Trading con Python: dall’Ideazione al Backtest”, offerto da Gandalf Project, che si svolgerà mercoledì 9 ottobre dalle 21.15 alle 22.45. Parleremo di strategie di trading, dalla fase di ideazione a quella di sviluppo e validazione e giocheremo con il nuovo motore di backtest open source “Kessel Run”. Vi faremo vedere come sia possibile completare tutte le fasi unicamente con Python, senza alcuna piattaforma commerciale.
La serata è fruibile per tutti via Zoom, ma è necessario riservare il proprio Slot, scrivendo una email con il proprio nome e cognome ad info@gandalfproject.com.
Vi aspettiamo!
Giovanni Trombetta
Le informazioni fornite in questo articolo hanno scopo informativo e non costituiscono consulenza finanziaria. È sempre consigliabile consultare un professionista finanziario prima di intraprendere qualsiasi strategia di trading o investimento.
