
Week 44
27–31 ottobre 2025
Una lettura quantitativa della volatilità prevista sui principali titoli dell’S&P 500, con focus su rotazione interna delle classi di rischio, dispersione e applicazioni operative.
Week 44
October 27–31, 2025
A quantitative reading of forecasted volatility across major S&P 500 equities, focused on internal risk-class rotation, dispersion and operational applications.
Un modello avanzato per la previsione della volatilità
Il team di Ricerca e Sviluppo di Gandalf Project presenta un modello avanzato per la previsione della volatilità, sviluppato per offrire indicazioni strategiche sulla dinamica del rischio dei principali titoli azionari dell’S&P 500.
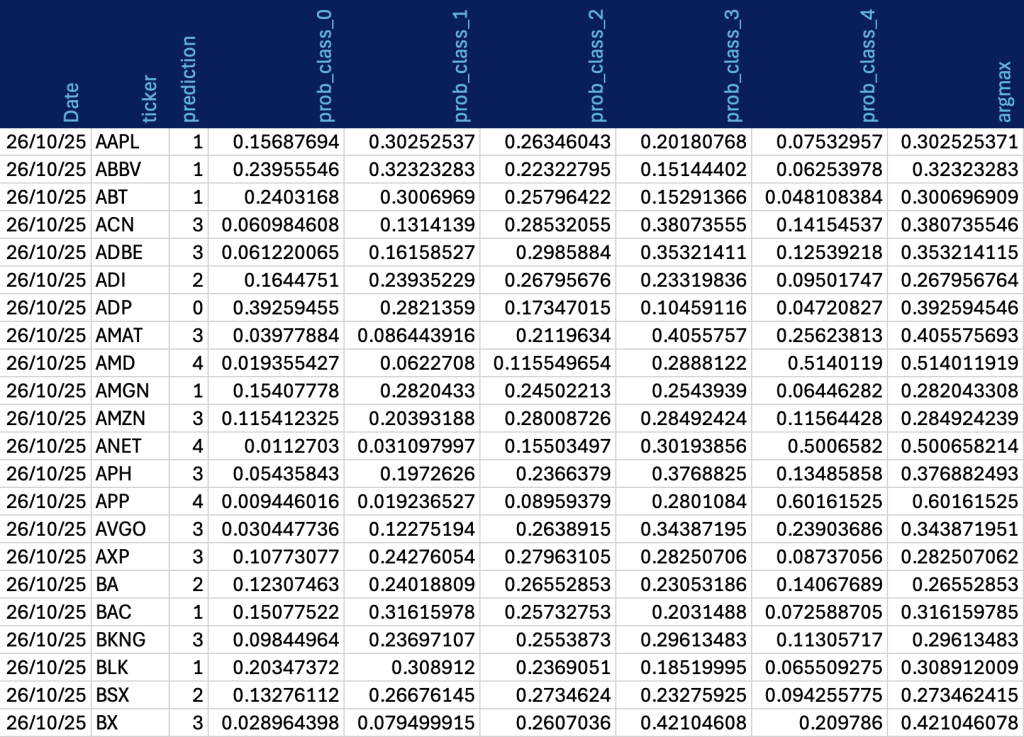
Basato su algoritmi proprietari di machine learning, il modello stima la probabilità che ciascun asset si collochi in una delle cinque classi di volatilità. Questo approccio consente a trader e gestori di portafoglio di affinare le proprie strategie, ottimizzando il profilo rischio/rendimento.
Particolarmente indicato per applicazioni nel campo dell’asset management, il modello incorpora segnali predittivi derivanti dall’analisi congiunta dell’architettura di prezzo e volumi, da variabili macroeconomiche, dalla volatilità implicita delle opzioni e da fonti di alternative data.
An advanced model for volatility forecasting
Gandalf Project’s Research & Development team presents an advanced model for volatility forecasting, designed to provide strategic insights into the risk dynamics of major S&P 500 equities.
Powered by proprietary machine learning algorithms, the model estimates the probability of each asset falling into one of five volatility classes. This approach allows traders and portfolio managers to refine their strategies, optimizing the overall risk/return profile.
Particularly suited for asset management applications, the model incorporates predictive signals derived from the joint analysis of price and volume structure, macroeconomic variables, options implied volatility, and alternative data sources.
Metodologia di previsione
Il motore predittivo classifica le azioni in cinque categorie distinte di volatilità:
- Classe 0 – Volatilità Molto Bassa: titoli stabili con variazioni di prezzo minime.
- Classe 1 – Volatilità Bassa: fluttuazioni moderate, adatte a strategie conservative.
- Classe 2 – Volatilità Normale: profili equilibrati tra rischio e rendimento.
- Classe 3 – Volatilità Alta: maggiore attività di prezzo, adatta al trading attivo.
- Classe 4 – Volatilità Molto Alta: variazioni rapide con opportunità ad alto rischio/rendimento.
Forecasting methodology
The predictive engine classifies equities into five distinct volatility categories:
- Class 0 – Very Low Volatility: highly stable stocks with minimal price variation.
- Class 1 – Low Volatility: moderate fluctuations, suitable for conservative strategies.
- Class 2 – Normal Volatility: balanced risk-return profiles.
- Class 3 – High Volatility: increased price activity, suitable for active trading.
- Class 4 – Very High Volatility: rapid price swings offering high-risk/high-reward opportunities.
Distribuzione prevista della volatilità
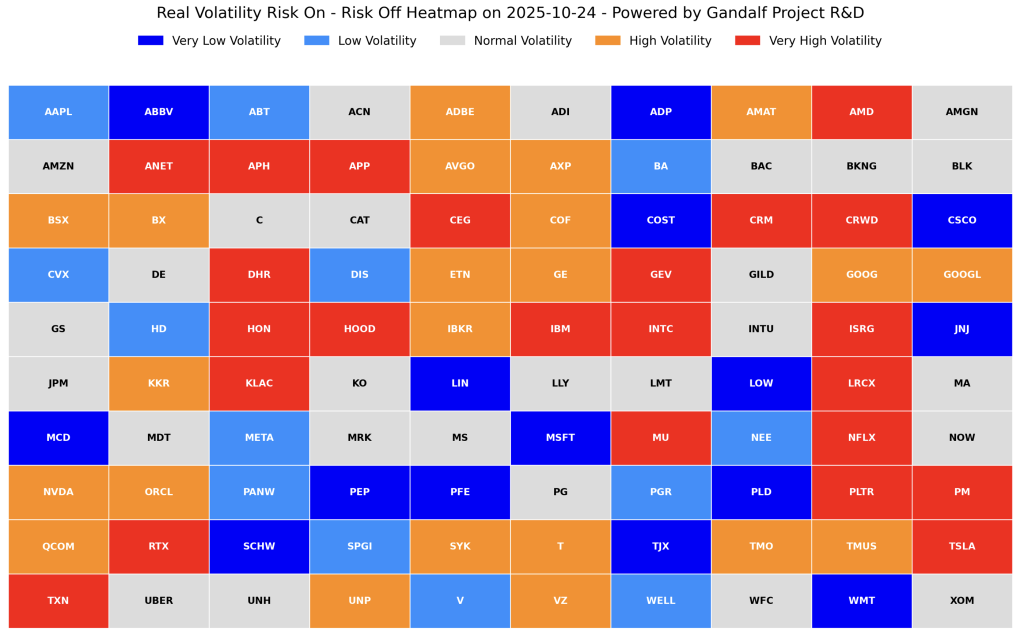
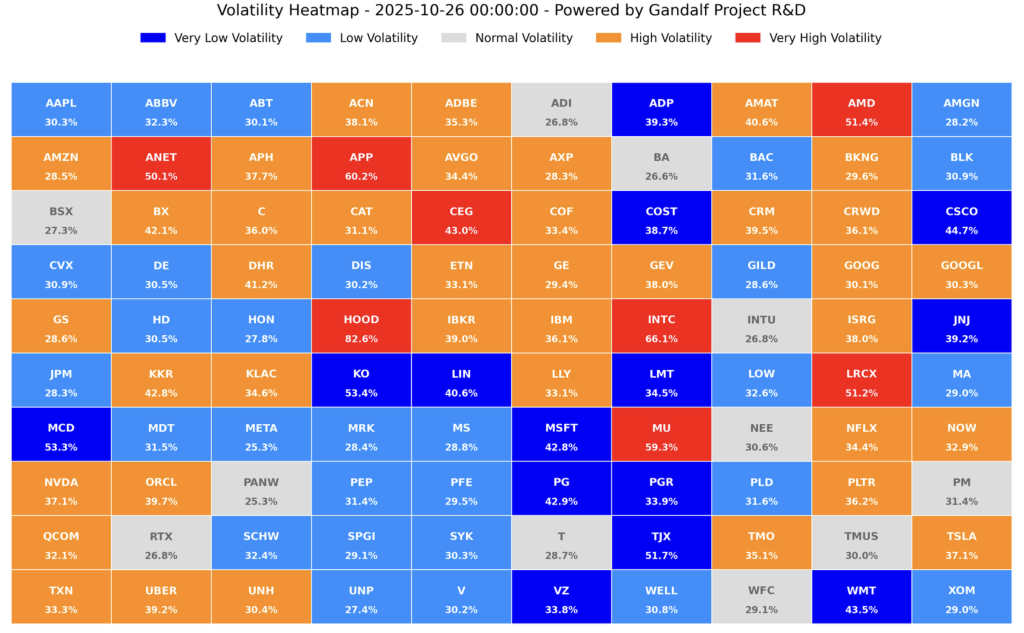
Il confronto tra lo stato attuale del 24 ottobre e la previsione per il periodo 27–31 ottobre evidenzia una rotazione interna delle classi di rischio, più che un cambiamento di regime.
| Classe | Stato attuale | Previsione | Δ punti % |
|---|---|---|---|
| 0 – Molto Bassa | 15% | 14% | -1 |
| 1 – Bassa | 13% | 29% | +16 |
| 2 – Normale | 27% | 11% | -16 |
| 3 – Alta | 22% | 38% | +16 |
| 4 – Molto Alta | 23% | 8% | -15 |
Il modello prevede una compressione della volatilità estrema, con la classe 4 in netto calo, e un trasferimento verso la fascia intermedia-alta, con le classi 1 e 3 in crescita.
Il quadro d’insieme descrive un mercato meno “esplosivo” ma più nervoso, in cui il rischio si diffonde in modo più uniforme. La pressione resta elevata, ma tende a stabilizzarsi.
Forecasted volatility distribution
The comparison between the current state on October 24th and the forecast for October 27–31 highlights an internal rotation across risk classes rather than a regime shift.
| Class | Current state | Forecast | Δ percentage points |
|---|---|---|---|
| 0 – Very Low | 15% | 14% | -1 |
| 1 – Low | 13% | 29% | +16 |
| 2 – Normal | 27% | 11% | -16 |
| 3 – High | 22% | 38% | +16 |
| 4 – Very High | 23% | 8% | -15 |
The model anticipates a compression of extreme volatility, with a sharp decline in Class 4, and a shift toward the intermediate-high segment, with growth in Classes 1 and 3.
Overall, the picture suggests a market that is less “explosive” but more nervous, where risk becomes more evenly distributed. Market pressure remains elevated, but tends to stabilize.
Analisi delle variazioni pari o superiori a due classi
Sono nove i titoli che mostrano variazioni di volatilità pari o superiori a due classi rispetto alla settimana precedente, tutti con movimento in diminuzione del rischio.
| Ticker | Da → A | Δ Classe | Settore prevalente |
|---|---|---|---|
| HON | 4 → 1 | -3 | Industrials |
| VZ | 3 → 0 | -3 | Communication |
| KO | 2 → 0 | -2 | Consumer Staples |
| LMT | 2 → 0 | -2 | Aerospace & Defense |
| PG | 2 → 0 | -2 | Consumer Staples |
| PM | 4 → 2 | -2 | Consumer Staples |
| RTX | 4 → 2 | -2 | Industrials |
| SYK | 3 → 1 | -2 | Healthcare |
| UNP | 3 → 1 | -2 | Transportation |
Il modello evidenzia distensione nei comparti difensivi e industriali. Settori come Aerospace & Defense, Consumer Staples e Utilities/Industrial Services mostrano segnali di stabilizzazione dopo settimane di alta volatilità. Nessun titolo registra invece un salto di due o più classi in aumento.
Analysis of movements equal to or greater than two classes
Nine stocks show volatility changes equal to or greater than two classes compared with the previous week, all moving toward lower-risk categories.
| Ticker | From → To | Δ Class | Leading sector |
|---|---|---|---|
| HON | 4 → 1 | -3 | Industrials |
| VZ | 3 → 0 | -3 | Communication |
| KO | 2 → 0 | -2 | Consumer Staples |
| LMT | 2 → 0 | -2 | Aerospace & Defense |
| PG | 2 → 0 | -2 | Consumer Staples |
| PM | 4 → 2 | -2 | Consumer Staples |
| RTX | 4 → 2 | -2 | Industrials |
| SYK | 3 → 1 | -2 | Healthcare |
| UNP | 3 → 1 | -2 | Transportation |
The model highlights a relaxation in defensive and industrial sectors. Aerospace & Defense, Consumer Staples and Utilities/Industrial Services show signs of stabilization after several weeks of elevated volatility. No stock exhibits an upward jump of two or more classes.
Sintesi di mercato
- Volatilità complessiva stabile, ma redistribuita: meno titoli in coda estrema, più nel centro distribuzione.
- Riduzione della dispersione: lo spread tra titoli “caldi” e “freddi” si attenua.
- Pressione selettiva: persiste attività nei segmenti tech e semiconduttori, ma con volatilità più ordinata.
In termini quantitativi: il 33% dei titoli mostra volatilità in aumento, il 41% volatilità in diminuzione e il 26% rimane stabile. Il mercato sembra dunque in fase di riequilibrio, con alta incertezza diffusa ma controllata.
Market summary
- Overall volatility remains stable but redistributed: fewer stocks at the extremes and more concentrated around the center.
- Lower dispersion: the gap between “hot” and “cold” stocks is narrowing.
- Selective pressure: activity remains strong in tech and semiconductor segments, but with a more orderly volatility structure.
Quantitatively, 33% of stocks show increasing volatility, 41% decreasing volatility and 26% remain unchanged. The market therefore appears to be in a rebalancing phase, characterized by high but controlled uncertainty.
Trading e gestione del rischio
- Gestione del rischio di portafoglio: mantenere coperture parziali, ma con minore urgenza rispetto alle settimane di picco.
- Asset allocation tattica: privilegiare i titoli in classe 3 per strategie di trading attivo e momentum controllato.
- Gestione difensiva: classi 0–1 come rifugio temporaneo per strategie conservative, in particolare su consumer staples e healthcare.
- Ottimizzazione dinamica: aggiornare la mappa del rischio e individuare in anticipo cambi di regime settoriale.
Trading and risk management
- Portfolio risk management: maintain partial hedging, but with less urgency compared to recent peak-volatility weeks.
- Tactical asset allocation: favor Class 3 stocks for active trading and controlled momentum strategies.
- Defensive positioning: Classes 0–1 offer a temporary safe haven for conservative strategies, especially in consumer staples and healthcare.
- Dynamic optimization: update the risk landscape and detect sector-level regime shifts early.
Disclaimer
Le informazioni contenute in questo report sono fornite esclusivamente a scopo educativo e informativo. Non costituiscono in alcun modo una sollecitazione al pubblico risparmio, una raccomandazione di investimento o un’offerta di acquisto o vendita di strumenti finanziari.
L’emittente non si assume alcuna responsabilità per eventuali decisioni di investimento prese sulla base delle informazioni contenute in questo documento. Gli investitori sono invitati a effettuare le proprie valutazioni e, se necessario, a consultare un consulente finanziario qualificato.
Disclaimer
The information contained in this report is provided solely for educational and informational purposes. It does not constitute, in any way, a solicitation for savings from the public, an investment recommendation, or an offer to buy or sell financial instruments.
The issuer assumes no responsibility for any investment decisions made based on the information contained in this document. Investors are encouraged to conduct their own assessments and, if necessary, consult a qualified financial advisor before undertaking any investment-related action.
Vuoi accedere alla dashboard completa?
Per maggiori informazioni sul servizio corporate e per accedere a probabilità per ticker, elenco differenze e report scaricabili, scrivi a info@gandalfproject.com.
Would you like to access the full dashboard?
For further information about the corporate service and to access probabilities by ticker, change lists and downloadable reports, contact info@gandalfproject.com.
