
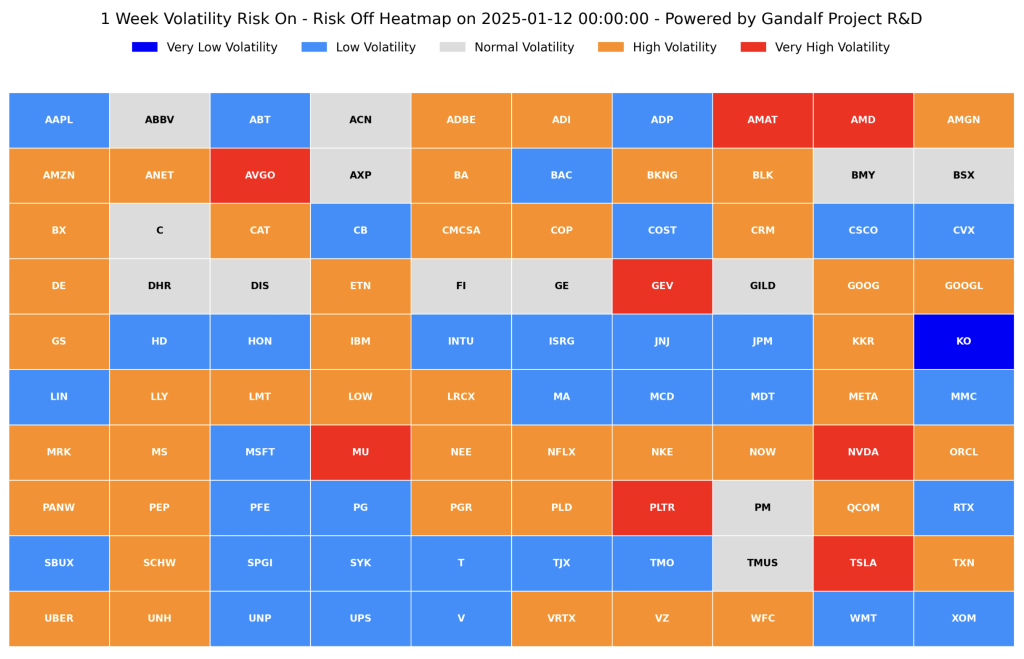
Anche questa settimana i modelli proprietari (che utilizziamo nel nostro team di ricerca e sviluppo di Gandalf Project) hanno previsto i livelli di volatilità dei 100 asset a maggiore capitalizzazione dell’S&P500 per la settimana entrante (da lunedì 13 a venerdì 17 gennaio 2025):
Tra una settimana conosceremo il livello di bontà (“accuracy” o “accuratezza”) di tale previsione.
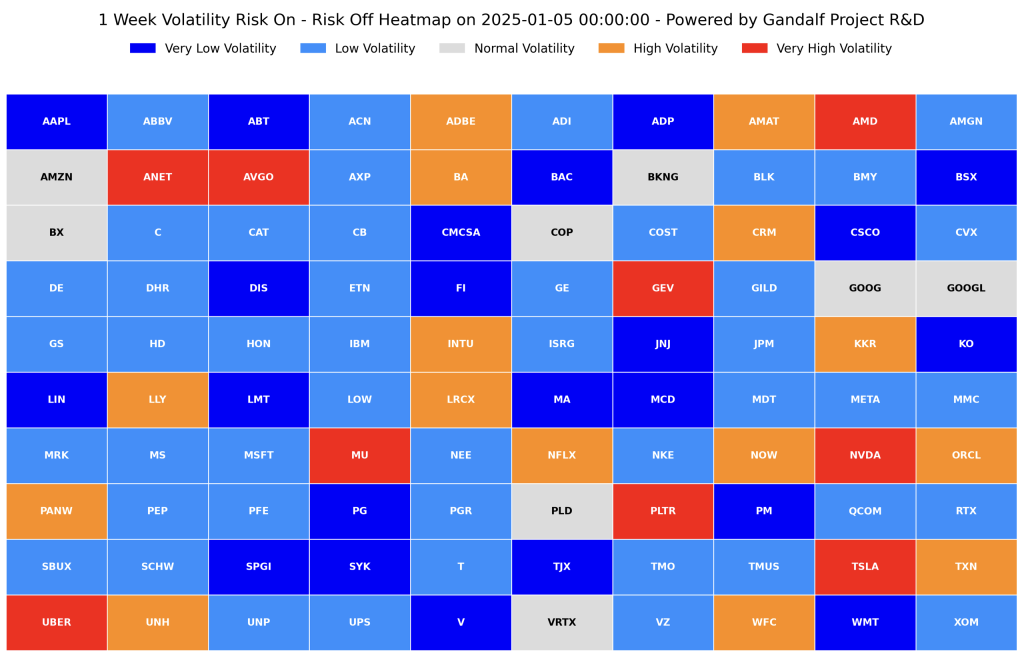
Quello che è possibile verificare ora è invece l’accuratezza delle previsioni della settimana scorsa (emesse in data 05/01/2025 e valide da lunedì 06/01/2025 a venerdì 10/01/2025). Di seguito la tavola di previsione, resa pubblica la scorsa settimana.
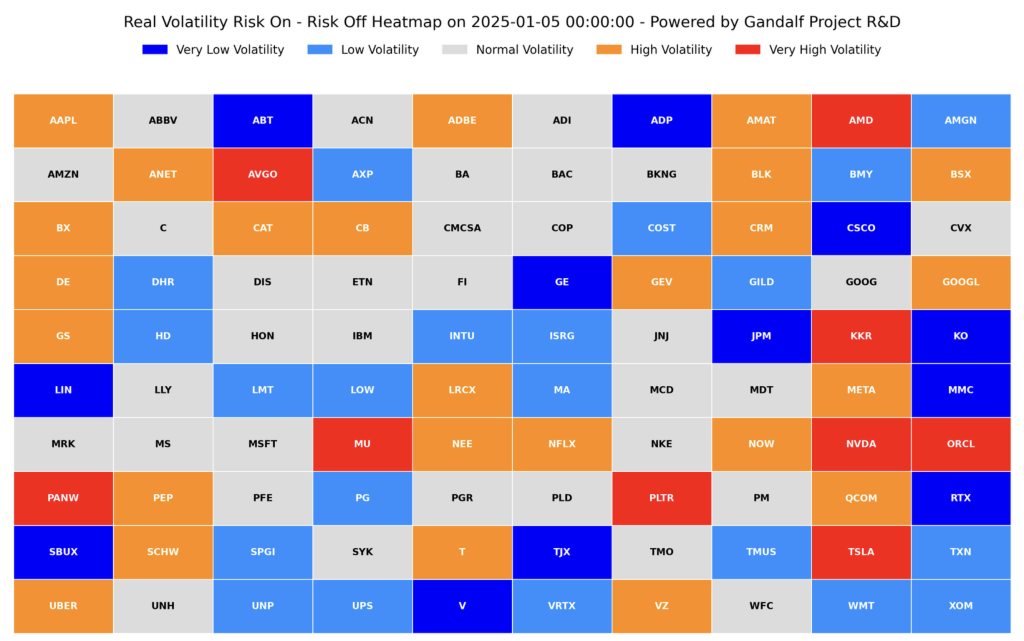
Nella prossima tavola, invece, quello che si è concretizzato realmente a valle della chiusura di mercato di venerdì 10/01/2025.
Per quanto sia possibile fare una prima verifica qualitativa confrontando i livelli cromatici, desideriamo presentare di seguito alcune statistiche. Iniziamo creando le seguenti colonne:
ticker: il ticker corrispondente a ciascuno dei 100 asset analizzati.
y_real: la classe corretta per come si è manifestata la volatilità al termine della settimana.
prediction: la predizione dei nostri modelli.
deltas: la differenza aritmetica tra y_real e prediction, che corrisponde all’entità dell’errore commesso.
prediction_color: il colore associato a ciascuna predizione (“cold” o “freddo” in caso di classe 0 e 1, “warm” o “caldo” in caso di classe 3 e 4).
real_color: il colore associato a ciascun valore reale di volatilità (“cold” o “freddo” in caso di classe 0 e 1, “warm” o “caldo” in caso di classe 3 e 4).
color_error: valorizzato ad 1 nel caso in cui la predizione ed il valore reale abbiano colori invertiti (cold-warm oppure warm-cold).
hard_errors: casi in cui l’errore di classe sia maggiore di 1.
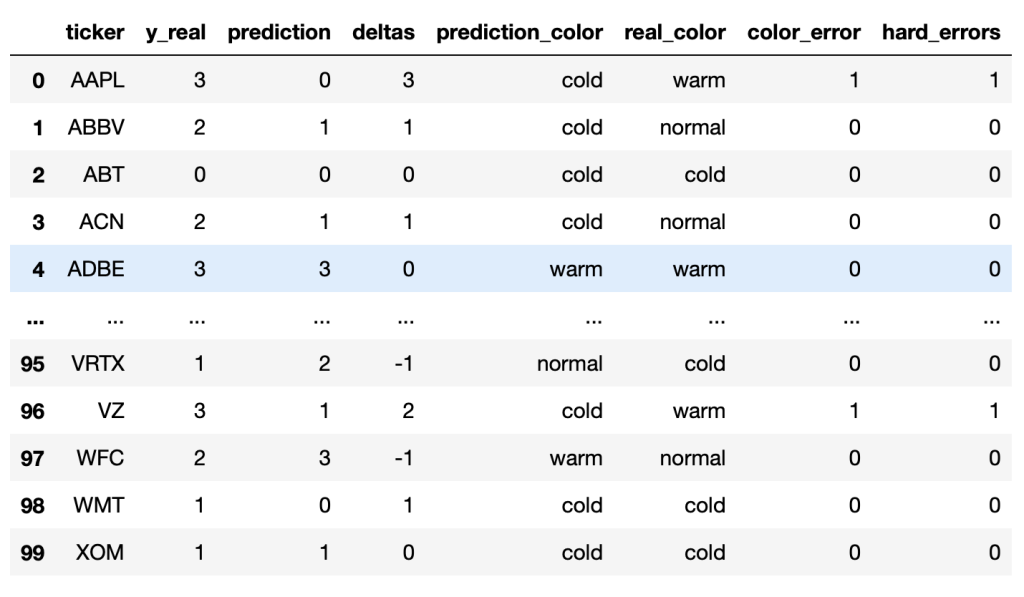
Il 36% degli asset è stato previsto correttamente, nel senso che è stata prevista esattamente la classe percentile di volatilità. Per comprendere esattamente la portata della previsione, basti pensare che se lanciassimo ogni volta un dado a cinque facce, avremmo il 20% di probabilità di indovinare la classe corretta.
Di seguito i ticker per i quali la volatilità attesa sia stata correttamente identificata.
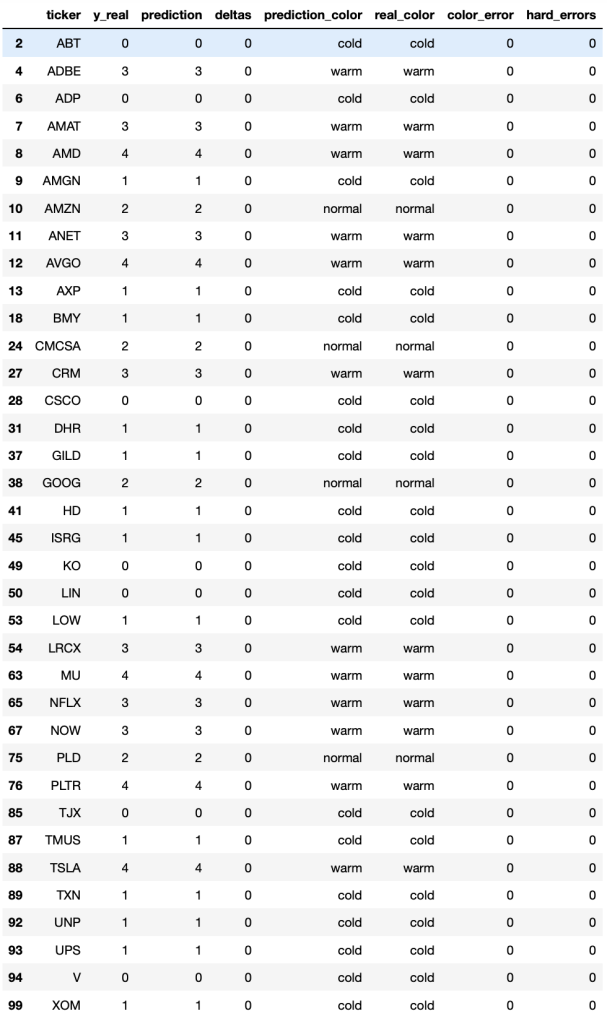
Per comodità riportiamo anche la lista di tali ticker:
['ABT', 'ADBE', 'ADP', 'AMAT', 'AMD', 'AMGN', 'AMZN', 'ANET',
       'AVGO', 'AXP', 'BMY', 'CMCSA', 'CRM', 'CSCO', 'DHR', 'GILD',
       'GOOG', 'HD', 'ISRG', 'KO', 'LIN', 'LOW', 'LRCX', 'MU', 'NFLX',
       'NOW', 'PLD', 'PLTR', 'TJX', 'TMUS', 'TSLA', 'TXN', 'UNP', 'UPS',
       'V', 'XOM']
Per quanto il 36% sia sicuramente un dato confortante, se confrontato con il 20% di una previsione randomica, dobbiamo analizzare con grande attenzione le previsioni errate sui restanti 64 titoli. Un errore di una classe non sarà considerato “hard_error” o “errore grave”, mentre tutti i ticker classificati con una differenza di classe maggiore di uno rappresenteranno i nostri errori importanti. Nel nostro caso soltanto 20 dei 64 ticker classificati in modo errato, costituiscono errori gravi (di seguito il dettaglio).
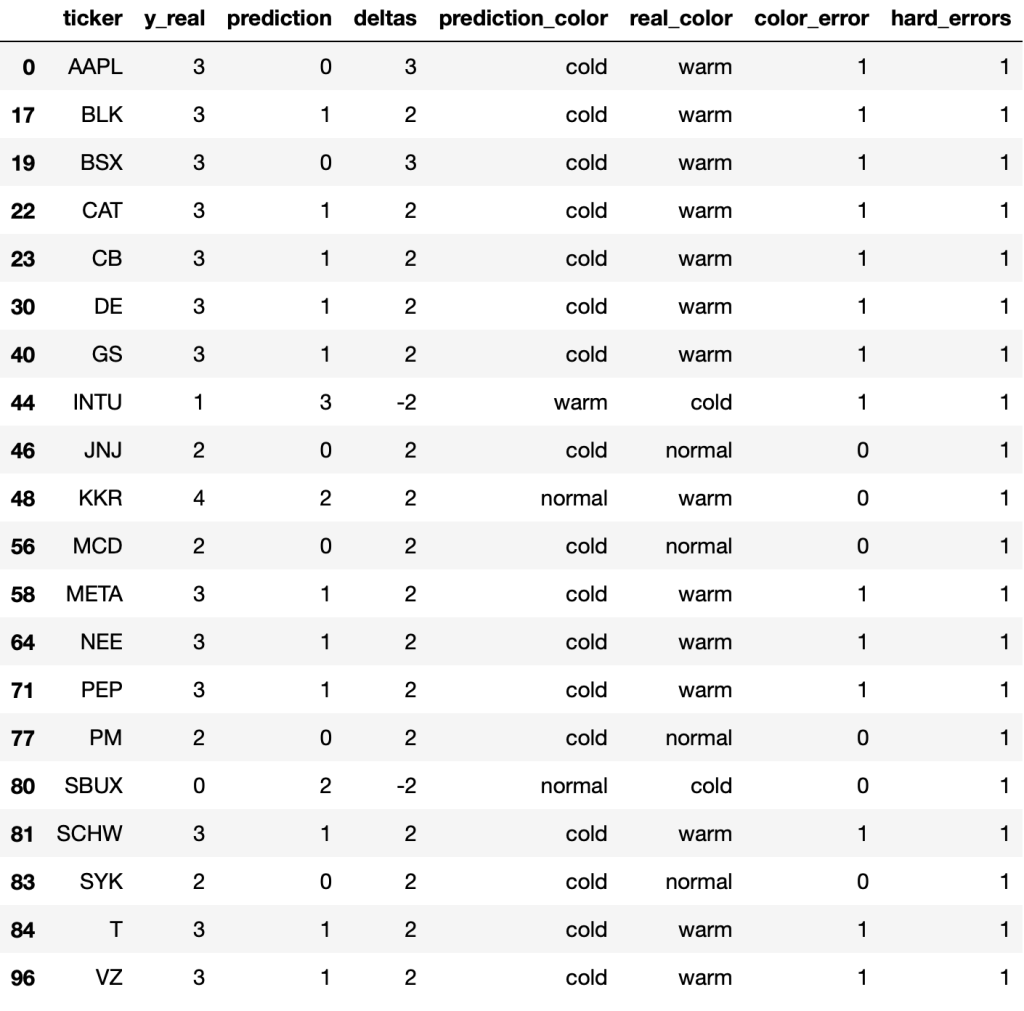
Tra questi AAPL e BSX riportano un delta di 3.
In questo breve articolo abbiamo provato a dipanare un pò più in profondità quello che si vede nelle heatmap settimanali prodotte dai classificatori di volatilità applicati ai 100 titoli a maggior capitalizzazione dell’S&P500. Nei prossimi articoli entreremo ancora di più nel dettaglio. Ricordiamo che per ricevere settimanalmente tali informazioni (che al momento sono gratuite e confluiranno in un servizio più articolato) è sufficiente lasciare la propria email ad info@gandalfproject.com.
Buona settimana!
Giovanni Trombetta
Founder – Head of R&D
Gandalf Project
