
Con il team di Ricerca e Sviluppo Gandalf Project stiamo portando avanti una pletora di architetture previsionali, guidate dall’Intelligenza Artificiale e da ingredienti quantitativi, che possono essere declinate sia in un servizio di “filtering” (come ad esempio il Volatility Forecasting) che in una operatività diretta (come i Gandalf Oracles per l’Asset Management).
Con Francesco Federici, che ringrazio, stiamo seguendo la parte operativa legata alla messa in opera di Agenti AI-Driven, progettati per fare da “selettori” su matrici eterogenee di strategie, allo scopo di cercare di battere il benchmark di turno.
Vi lascio ad un suo articolo di dettaglio. Buona lettura!
Giovanni Trombetta
“Da qualche mese stiamo “tradando” i primi Gandalf Oracles, sistemi di Asset Allocation settimanali guidati da Agenti AI-driven. Questa vuole essere una finestra sul primo sistema messo a mercato da settembre 2025, su cui stiamo misurando slippage, costi fissi e performance reali rispetto al backtest.
Il risultato? Un sistema che non solo batte il benchmark, ma lo fa con una qualità di esecuzione che
supera le aspettative teoriche. Un sistema completamente automatizzato, che opera senza intervento
umano e genera alpha puro decorrelato dal mercato. Analizziamo nel dettaglio architettura, performance e
le caratteristiche che rendono questo approccio particolarmente interessante per chi opera sui mercati
finanziari con approccio quantitativo.
1. Architettura Multi-Baseline con Selezione Dinamica
Gandalf Oracles si basa su un’architettura a più livelli, progettata per combinare diversificazione strutturale
e adattività tattica. Il sistema non cerca di prevedere i movimenti di mercato in senso stretto, ma di
selezionare dinamicamente l’allocazione ottimale tra configurazioni di portafoglio pre-definite e validate
su lungo storico.
1.1 Le Cinque Baseline: Diversificazione Strutturale
Al centro del sistema ci sono cinque baseline distinte (Alpha, Beta, Gamma, Delta, Epsilon), ciascuna
composta da un paniere fisso di 10 titoli dell’S&P500. La selezione dei titoli per ogni baseline è stata
effettuata attraverso un processo di screening quantitativo che considera correlazioni storiche, liquidità,
esposizione settoriale e caratteristiche di rischio/rendimento su finestra rolling di lungo periodo.
Ogni baseline è costruita seguendo una logica di ottimizzazione Minimum Variance: i pesi dei singoli
titoli vengono ricalcolati settimanalmente per minimizzare la volatilità complessiva del portafoglio, dato il
vincolo di esposizione completa (fully invested). Questo approccio, ben documentato nella letteratura
accademica (Haugen & Baker 1991, Clarke et al. 2006), tende a generare portafogli con Sharpe Ratio
superiori rispetto a strategie equal-weight o cap-weighted, particolarmente in regimi di alta volatilità e
durante fasi di stress di mercato.
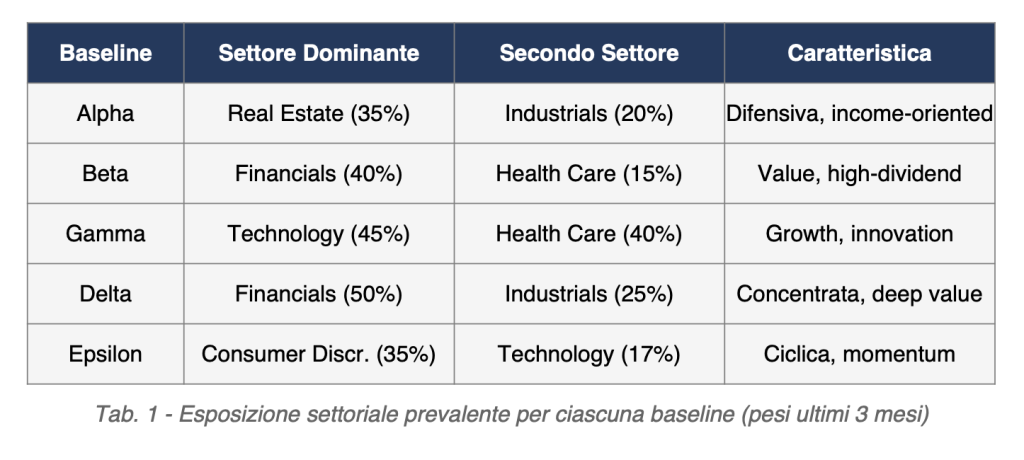
La diversificazione settoriale tra le baseline non è casuale: è progettata per garantire che, in qualsiasi
regime di mercato, almeno una delle configurazioni abbia un’esposizione favorevole. Le baseline Growth
(Gamma) e Cicliche (Epsilon) tendono a sovraperformare in fasi espansive con tassi bassi, mentre le
baseline Difensive (Alpha) e Value (Beta, Delta) offrono protezione durante le correzioni e in regimi di tassi
crescenti.
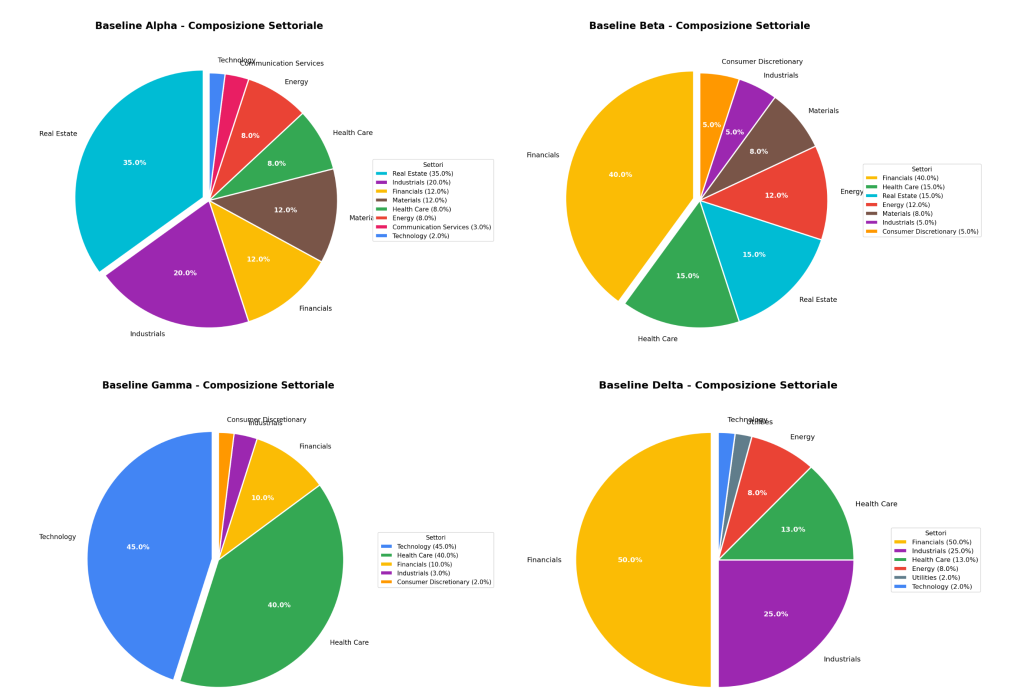
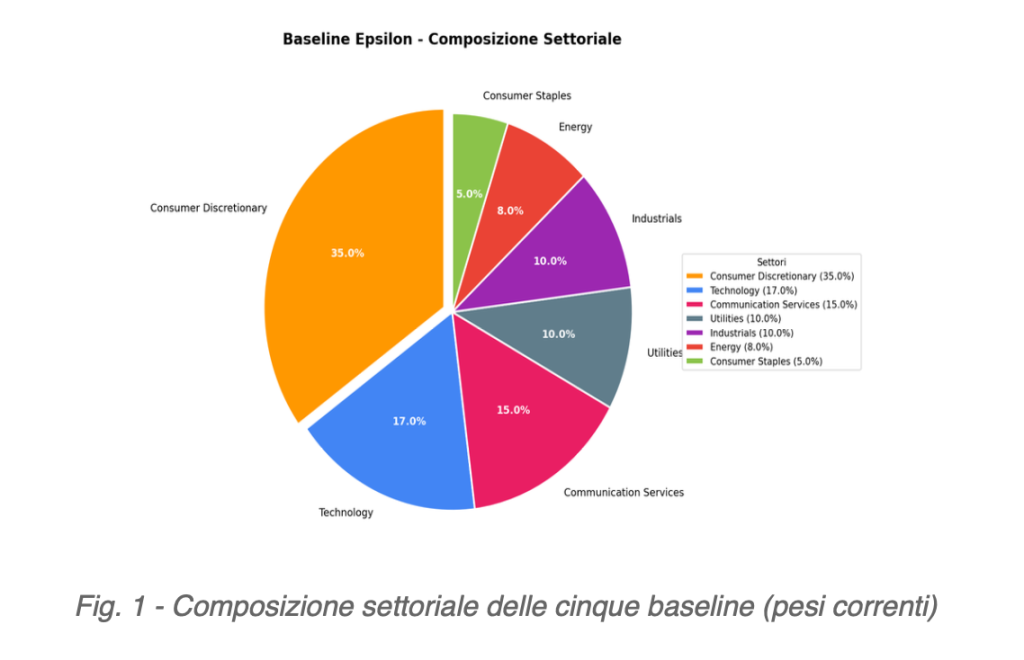
1.2 Composizione Settoriale delle Baseline
I grafici seguenti mostrano la composizione settoriale attuale di ciascuna baseline, evidenziando la
diversità delle esposizioni:
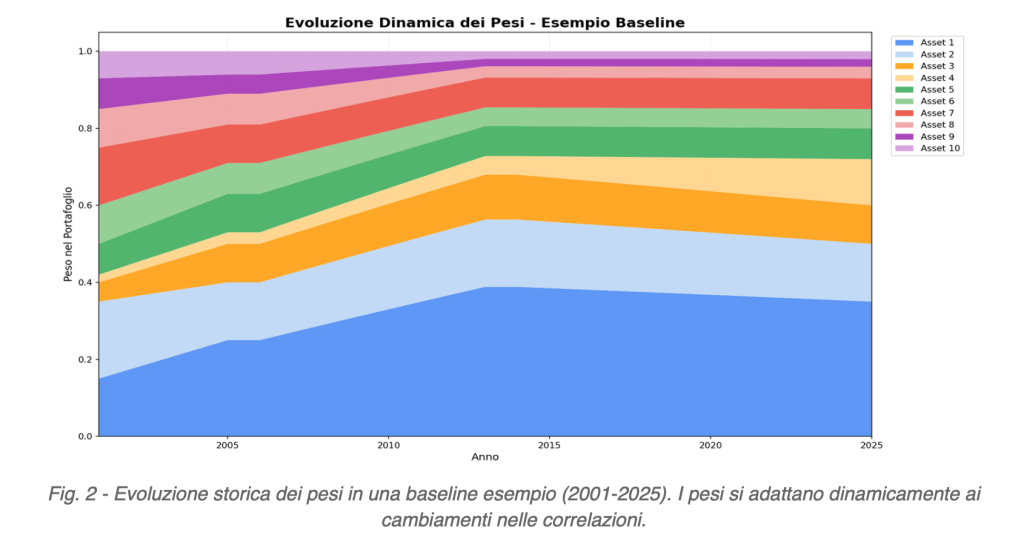
1.3 Evoluzione Dinamica dei Pesi nel Tempo
I pesi all’interno di ciascuna baseline non sono statici. Ogni settimana, l’algoritmo di ottimizzazione
Minimum Variance ricalcola l’allocazione ottimale basandosi sulla matrice di covarianza rolling dei
rendimenti. Questo permette al portafoglio di adattarsi ai cambiamenti nelle correlazioni tra asset,
riducendo l’esposizione quando le correlazioni aumentano (tipicamente in fasi di stress) e concentrandola
quando emergono opportunità di diversificazione.
1.4 L’Agente Decisionale: Machine Learning per la Selezione Tattica
A governare la selezione settimanale è un Agente decisionale basato su Machine Learning. L’agente è
un classificatore che analizza il contesto di mercato attraverso un set proprietario di feature (indicatori
tecnici, dati macro, sentiment, inter-market) e stima la probabilità che ciascuna delle cinque baseline
generi un rendimento positivo nella settimana entrante.
La baseline con la probabilità più alta viene selezionata per l’operatività. Il vantaggio di questo approccio
rispetto a un singolo portafoglio ottimizzato end-to-end è la flessibilità tattica: l’agente può switchare
rapidamente tra configurazioni molto diverse (da Growth a Difensivo, da concentrato a diversificato) minimizzando
i costi di transazione che sarebbero necessari per ristrutturare completamente un singolo portafoglio di 50
titoli.
2. Infrastruttura e Automazione: Nessun Intervento Umano
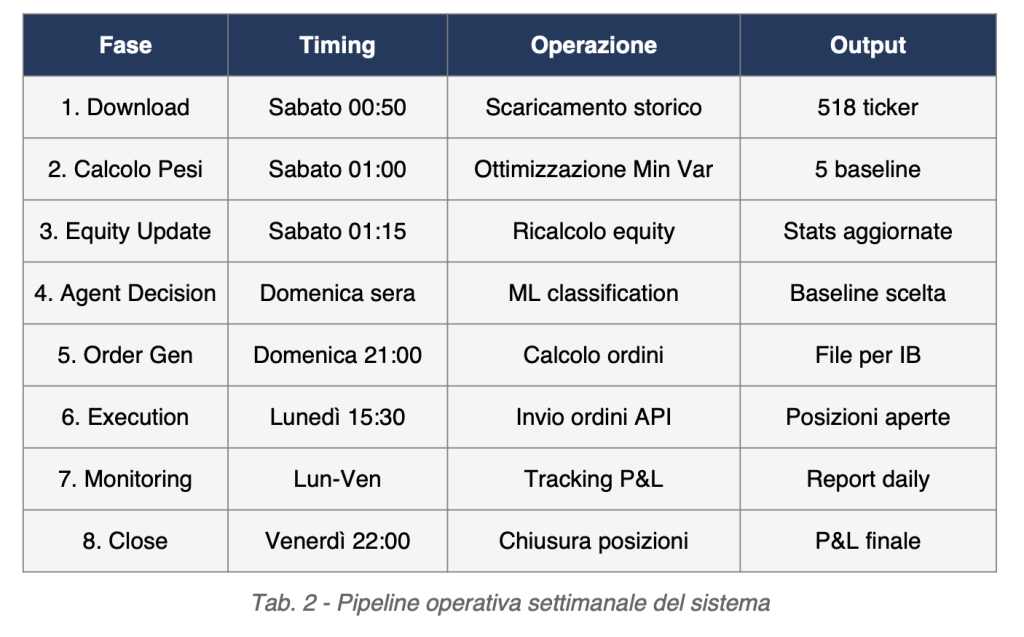
Uno degli aspetti più innovativi e critici dei Gandalf Oracles è la loro completa automazione. L’intero ciclo
operativo, dal download dei dati all’esecuzione degli ordini, si svolge senza alcun intervento manuale.
Questo elimina i rischi legati all’errore umano, ai ritardi decisionali e alle interferenze emotive che spesso
compromettono anche le migliori strategie.
2.1 Pipeline Operativa Settimanale
2.2 Stack Tecnologico e Monitoring
Il sistema gira su un server dedicato con connessione permanente a Interactive Brokers tramite IBKR
Gateway. L’architettura software è interamente sviluppata in Python e comprende moduli specializzati per
ogni fase della pipeline:
- Data Layer: Download automatico via yfinance con fallback su API alternative, gestione storico su
database locale con deduplicazione e quality check - Optimization Engine: Implementazione custom dell’ottimizzazione Minimum Variance con vincoli di
peso (min/max per titolo), turnover e tracking error - ML Agent: Classificatore proprietario con feature engineering su indicatori tecnici, macro e
inter-market, validato con walk-forward analysis - Execution Layer: Integrazione con IB Gateway via ib_insync, gestione ordini MOO/MOC con error
handling e retry automatico - Monitoring: Dashboard AppSheet per visualizzazione real-time, notifiche Discord per eventi critici
della pipeline - Reporting: Generazione automatica di report PDF con metriche di performance, confronto vs
benchmark e analisi slippage
Ogni step della pipeline viene notificato su un canale Discord privato, permettendo il monitoraggio
asincrono senza necessità di intervento. Il sistema implementa meccanismi di error handling robusti e retry
automatico per gestire disconnessioni temporanee, timeout API e situazioni anomale di mercato (halt,
circuit breaker).
2.3 Notifiche Real-Time
Ogni operazione rilevante viene notificata automaticamente su un canale Discord privato. Il sistema
conferma l’esecuzione degli ordini e segnala eventuali anomalie, permettendo un monitoraggio asincrono
senza necessità di accesso continuo alla piattaforma:
3. Performance Live: Analisi Quantitativa (Set-Dic 2025)
Dal 8 Settembre al 19 Dicembre 2025 (15 settimane di operatività), il sistema ha accumulato un track
record sufficiente per una prima analisi statistica. I risultati di questa prima fase superano le aspettative sia in termini assoluti che risk-adjusted, confermando la validità dell’approccio anche in condizioni di mercato reali.
3.1 Confronto con Benchmark S&P; 500
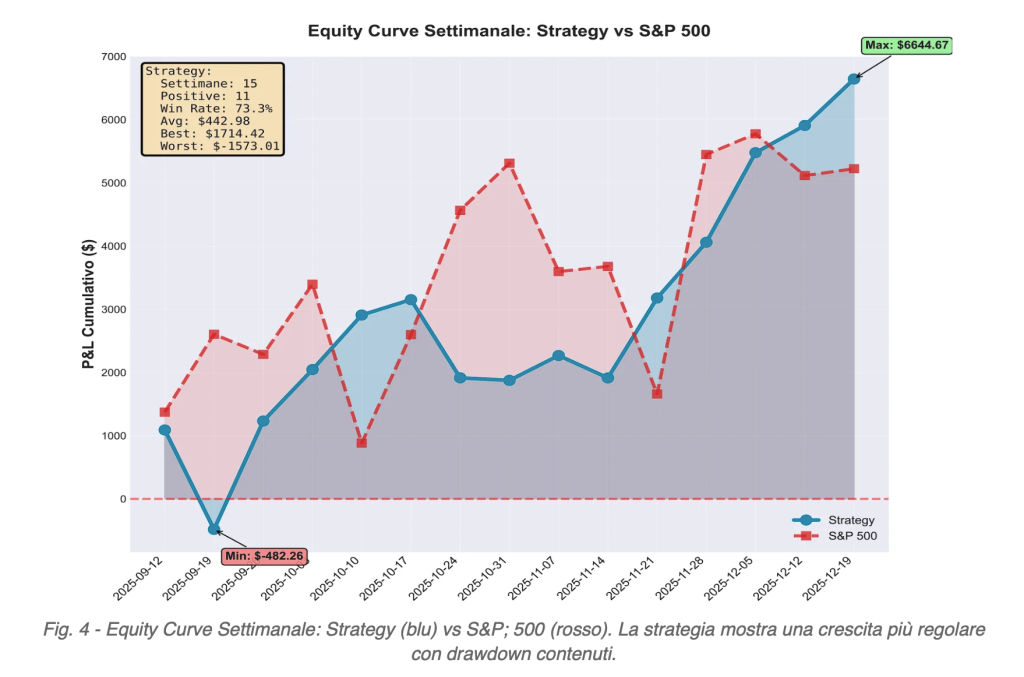
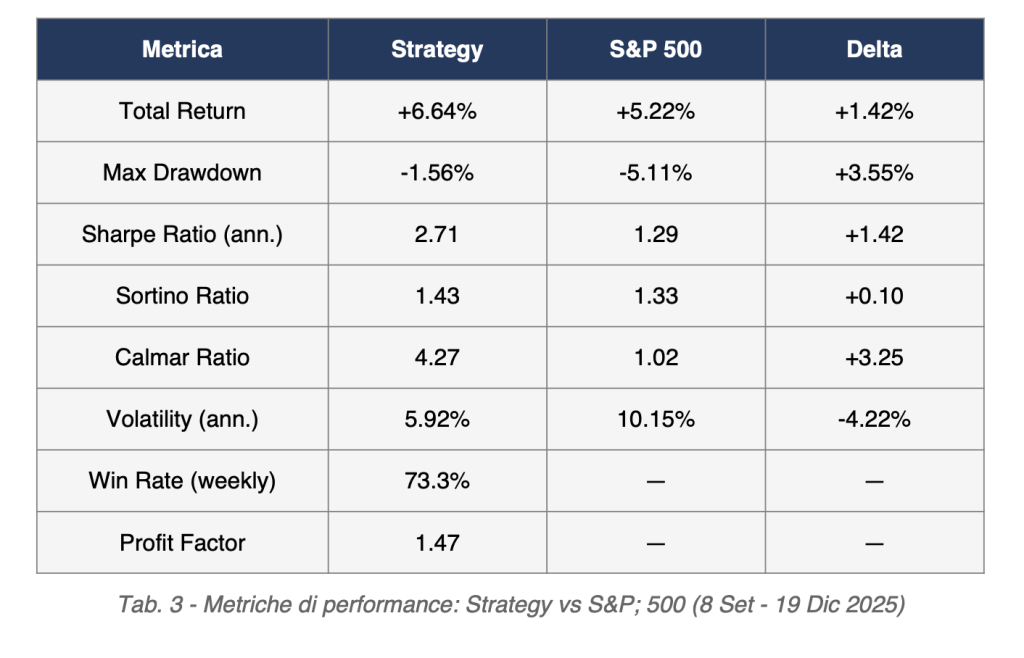
RISULTATO CHIAVE: Sharpe Ratio di 2.71 con volatilità dimezzata rispetto al benchmark. Il sistema genera rendimenti superiori assumendo meno della metà del rischio di mercato.
3.2 Decorrelazione dal Mercato: Il Vero Alpha
Il dato più significativo dal punto di vista dell’asset allocation emerge dall’analisi della correlazione con il mercato:
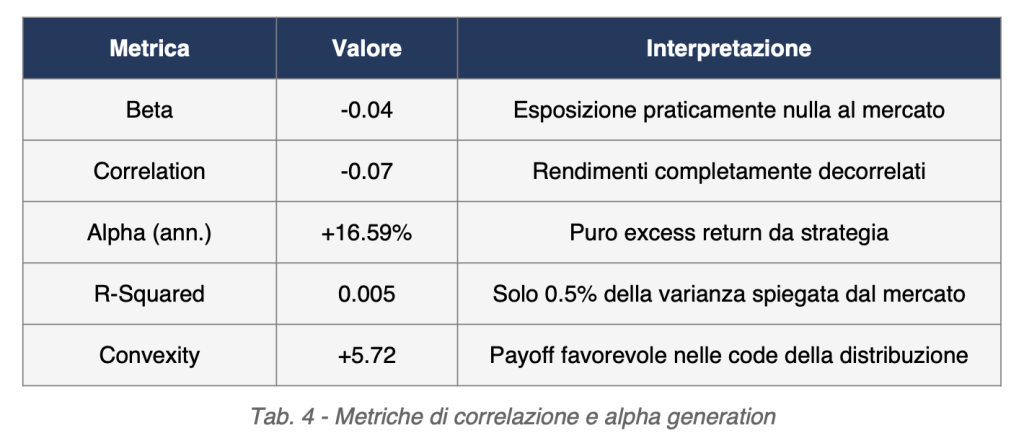
Un Beta di -0.04 significa che il sistema è essenzialmente market-neutral: i rendimenti non dipendono dalla direzione del mercato. Questo è particolarmente interessante considerando che il sistema opera esclusivamente con posizioni LONG su azioni USA.
4. Convexity Positiva: Guadagnare in Entrambe le Direzioni
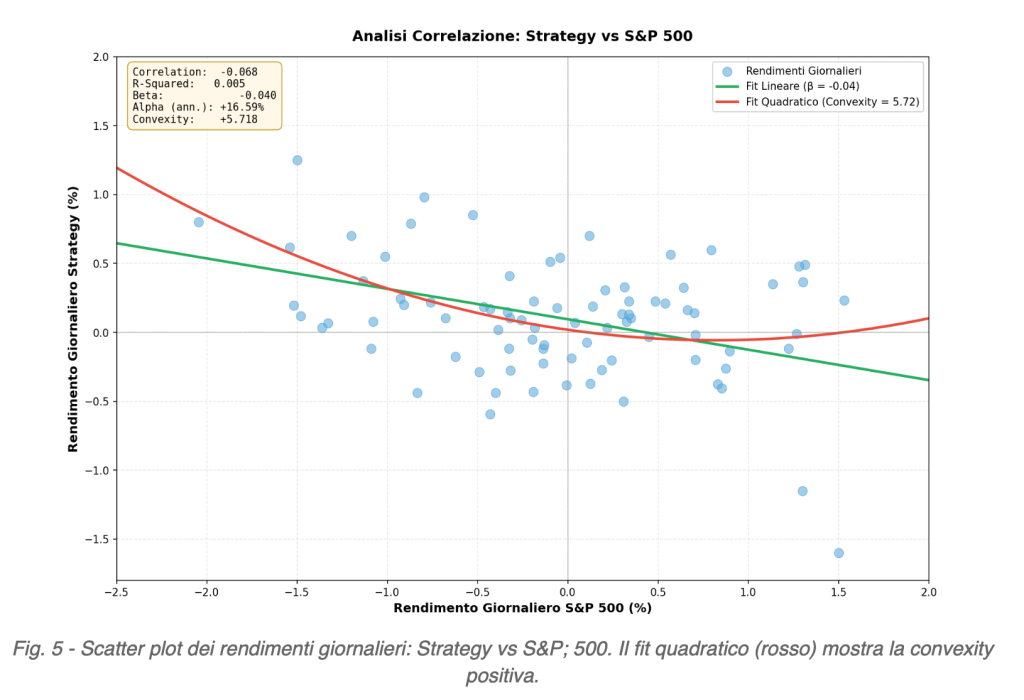
Uno dei risultati più sorprendenti e preziosi emerge dall’analisi della relazione non-lineare tra i rendimenti della strategia e quelli del benchmark. Per comprendere questo concetto, analizziamo il grafico di correlazione dei rendimenti giornalieri.
4.1 Come Leggere il Grafico di Correlazione
Il grafico mostra ogni giorno di trading come un punto: l’asse X rappresenta il rendimento giornaliero dell’S&P500 (il “fattore” di mercato), mentre l’asse Y rappresenta il rendimento della nostra strategia nello stesso giorno. Due linee di fit ci aiutano a interpretare la relazione:
• Linea Verde (Fit Lineare): Rappresenta la relazione lineare tra i rendimenti. La pendenza di questa linea è il Beta. Un Beta vicino a zero (come il nostro -0.04) indica che i rendimenti della strategia NON seguono quelli del mercato.
• Linea Rossa (Fit Quadratico): Cattura la relazione non-lineare. La curvatura verso l’alto (convexity positiva) indica che la strategia performa meglio del previsto sia quando il mercato sale molto, sia quando scende molto.
4.2 Interpretazione delle Metriche
Le metriche chiave del grafico rivelano caratteristiche fondamentali della strategia:
• Correlation = -0.068: Correlazione quasi nulla. I rendimenti della strategia sono statisticamente indipendenti da quelli del mercato.
• R-Squared = 0.005: Solo lo 0.5% della varianza dei rendimenti è spiegata dal mercato. Il restante 99.5% deriva dalla strategia stessa.
• Beta = -0.04: Esposizione al mercato praticamente nulla. Se il mercato sale dell’1%, la strategia non si muove in modo prevedibile.
• Alpha = +16.59% annualizzato: Rendimento in eccesso rispetto a quanto spiegato dal beta. Puro valore aggiunto dalla selezione.
• Convexity = +5.72: La parabola curva verso l’alto. Questo significa rendimenti superiori alle aspettative lineari nelle code della distribuzione. La convexity positiva è il risultato più importante: indica che la strategia tende a sovraperformare quando il mercato fa movimenti estremi, sia al rialzo che al ribasso.
4.3 Cosa Significa in Pratica?
La convexity positiva si traduce in un profilo di payoff asimmetrico molto favorevole:
HOLY GRAIL: Generare alpha positivo quando il mercato scende, operando esclusivamente LONG, è il risultato più ambito nell’asset allocation quantitativa. La convexity positiva lo rende possibile.
Questo profilo di payoff è tipicamente associato a strategie di opzioni (long gamma) o hedge fund con mandato long/short. Ottenerlo con un portafoglio long-only su azioni rappresenta un risultato non banale, che deriva dalla capacità dell’agente di anticipare i cambi di regime e posizionarsi su baseline difensive prima delle correzioni.
5. Execution Quality: Quando la Realtà Supera il Backtest
Uno degli aspetti più critici e spesso sottovalutati nel passaggio da backtest a live trading è lo slippage: la differenza tra il prezzo teorico (usato nel backtest) e quello effettivamente eseguito.
Tipicamente, ci si aspetta che l’esecuzione reale sia peggiore del backtest a causa di spread bid-ask, impatto di mercato, latenza e costi nascosti.
5.1 Analisi dello Slippage: Un Risultato Sorprendente
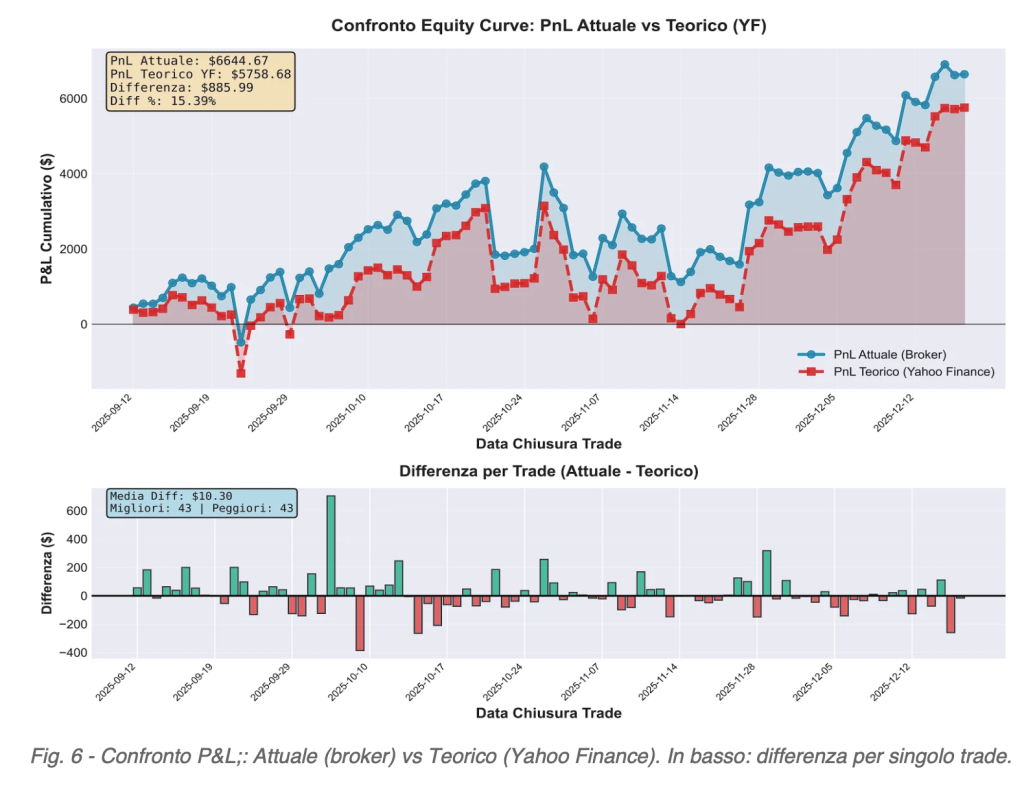
I nostri dati raccontano una storia diversa:
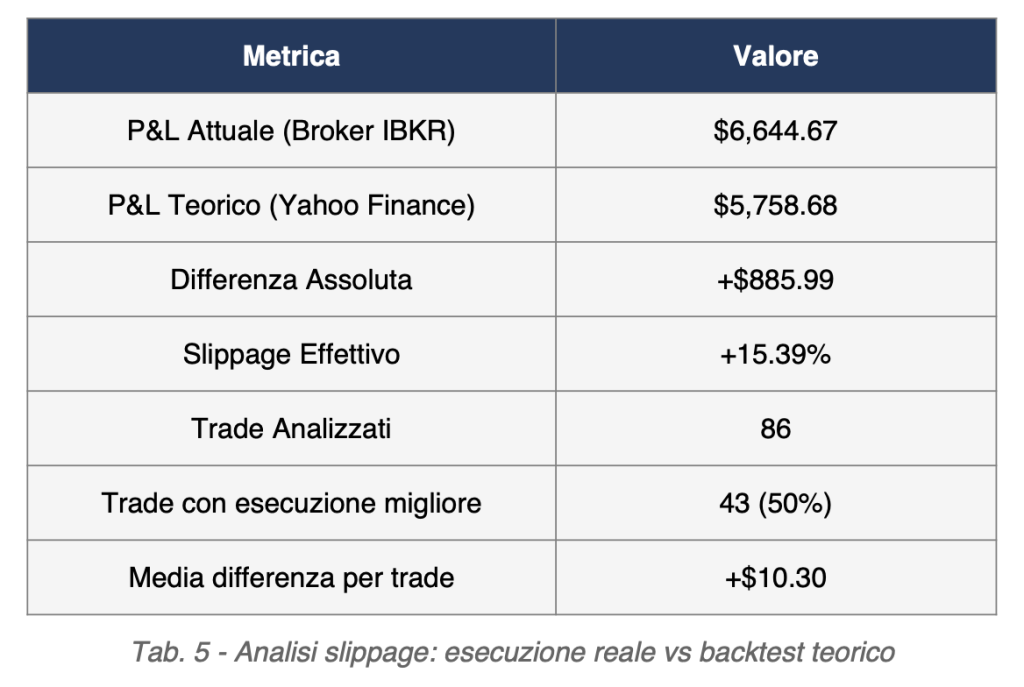
Il sistema ha generato +$885.99 in più rispetto a quanto previsto dal backtest teorico. Questo slippage positivo del 15.39% indica che l’infrastruttura di esecuzione sta lavorando con un’efficienza superiore alle attese e che le assunzioni conservative del backtest erano ben calibrate.
5.2 Fattori che Contribuiscono allo Slippage Positivo
• Timing di esecuzione ottimale: Gli ordini MOO/MOC vengono eseguiti agli orari di massima liquidità, quando gli spread sono minimi
• Smart Order Routing di IBKR: Interactive Brokers instrada gli ordini verso le venue con il miglior prezzo disponibile (price improvement)
• Differenze nei dati di riferimento: Yahoo Finance usa prezzi adjusted che possono differire leggermente dai prezzi di esecuzione reali
• Eliminazione dell’errore umano: L’automazione completa elimina ritardi, errori di inserimento e slippage da latenza decisionale
• Assenza di front-running: Gli ordini vengono generati e inviati in modo deterministico, senza leak informativi pre-esecuzione
Questo risultato è particolarmente importante perché valida l’intero approccio: un sistema che performa meglio nel live trading rispetto al backtest è un sistema robusto, che non sta beneficiando di bias metodologici (lookahead, survivorship) o di assunzioni irrealistiche.
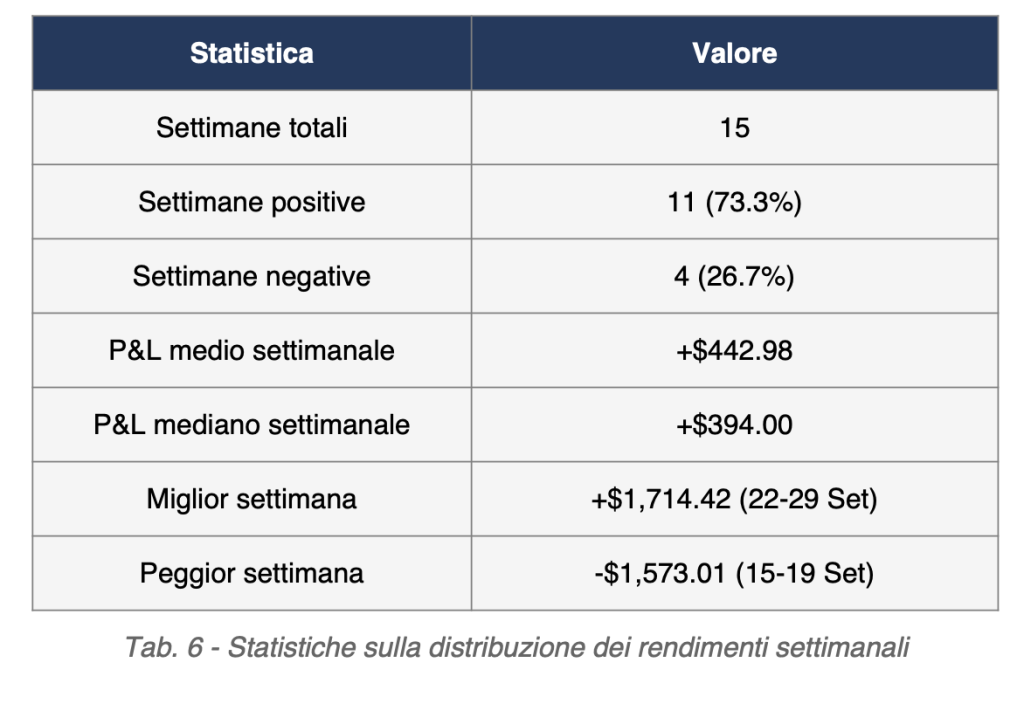
6. Analisi della Consistenza: Distribuzione dei Rendimenti
La vera forza di un sistema di trading non sta solo nei rendimenti assoluti, ma nella consistenza con cui li genera. Un sistema con alto rendimento ma alta varianza è difficile da tradare psicologicamente e richiede più capitale per resistere ai drawdown.
6.1 Performance Settimanale
6.2 Analisi a Livello di Trade
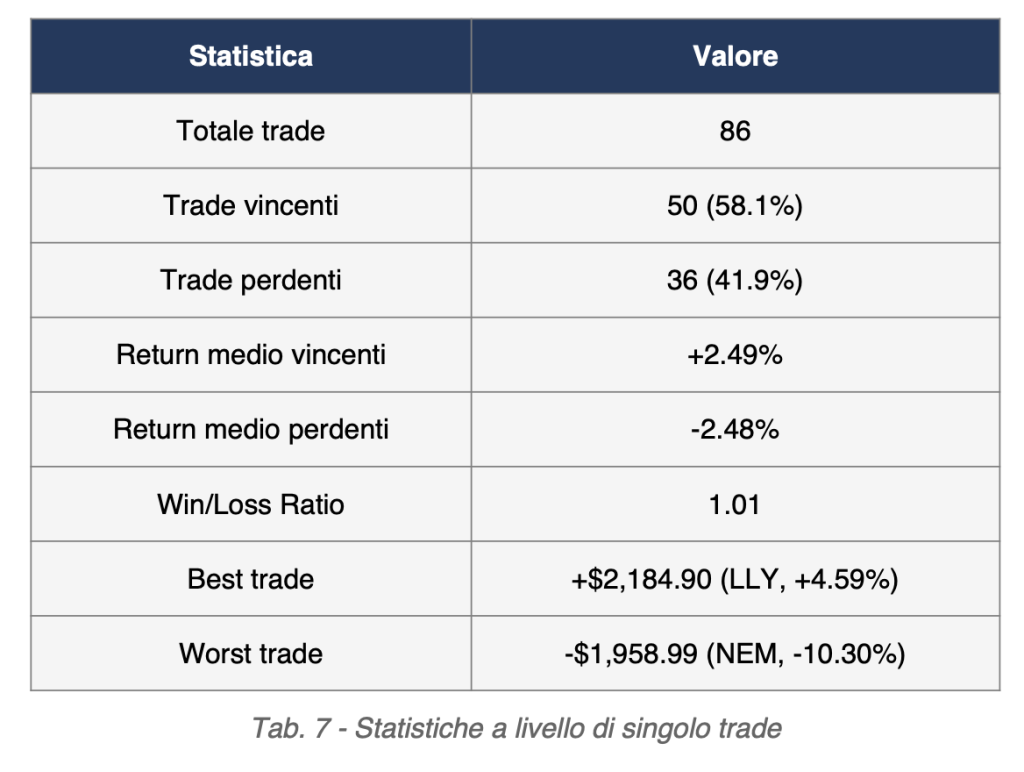
Il Win/Loss Ratio di 1.01 (simmetria quasi perfetta tra gain e loss medi) indica che il vantaggio del sistema deriva dalla capacità di selezionare più trade vincenti che perdenti (58.1% win rate), non da un’asimmetria nei payoff. Questa caratteristica è positiva per la robustezza: sistemi che dipendono da pochi trade con payoff enormi sono fragili.
7. Validazione Storica: 25 Anni di Backtest
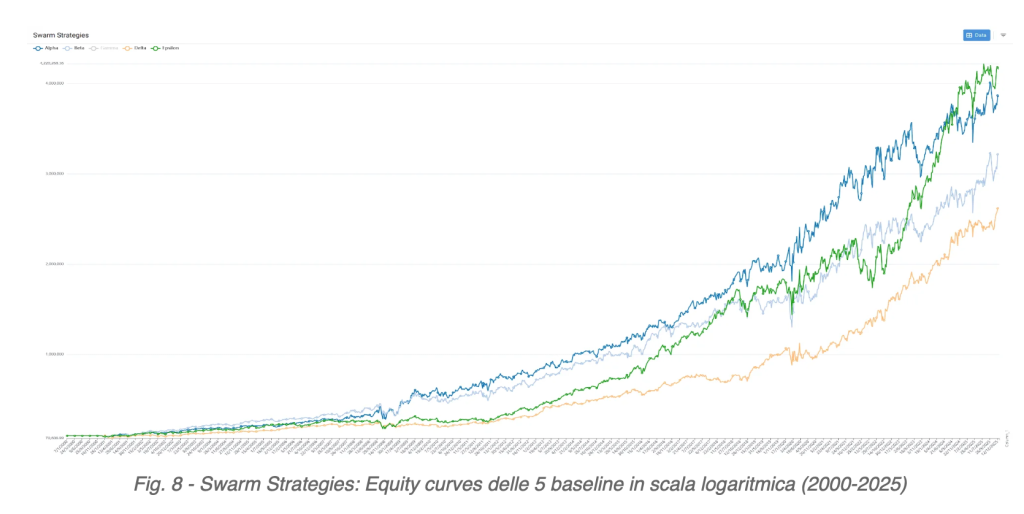
Prima di andare live, il sistema è stato sottoposto a una rigorosa validazione storica su oltre 25 anni di dati (2000-2025), coprendo diversi cicli economici (dot-com bust, crisi 2008, COVID crash), regimi di tassi e volatilità.
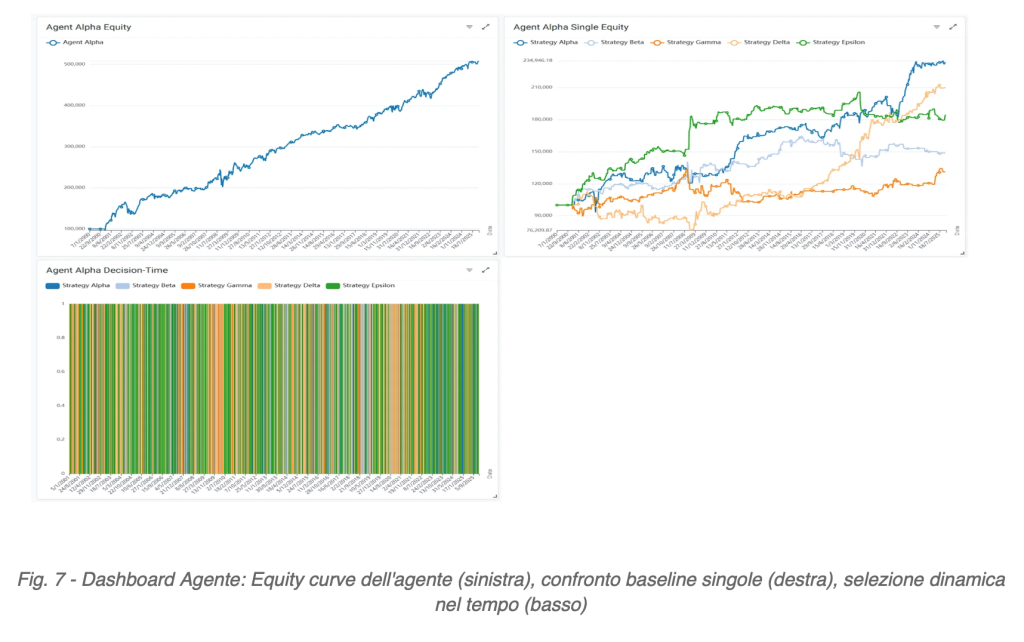
7.1 Performance dell’Agente vs Baseline Singole
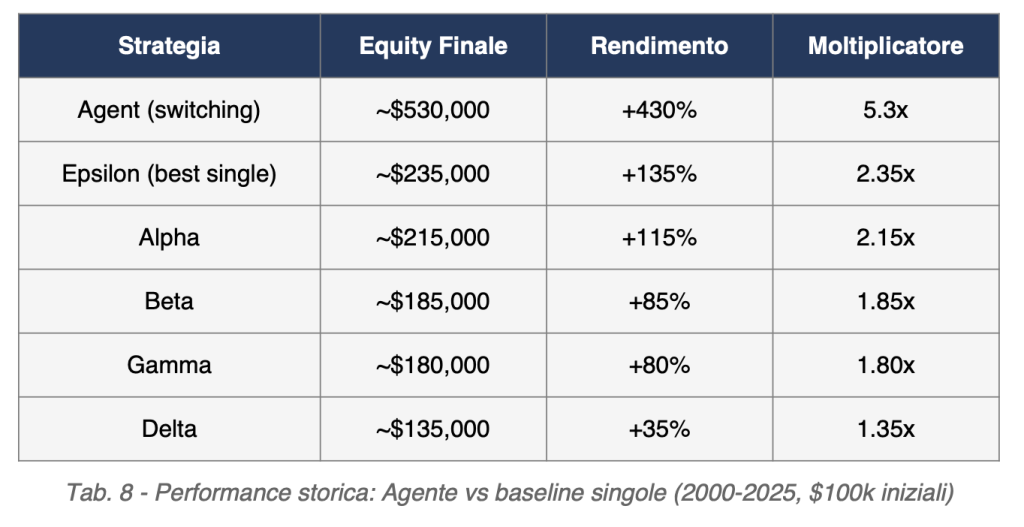
Il valore aggiunto dell’agente sta nella capacità di switchare dinamicamente tra le baseline, catturando i periodi favorevoli di ciascuna ed evitando quelli sfavorevoli. L’equity dell’agente (5.3x) supera significativamente anche la migliore baseline singola (2.35x), dimostrando che la selezione tattica aggiunge valore reale e non è solo un esercizio teorico.
8. Conclusioni e Sviluppi Futuri
I primi 15 settimane di operatività live di Gandalf Oracles confermano la validità dell’approccio multi-baseline con selezione dinamica via ML:
• Outperformance vs benchmark: +6.64% vs +5.22% S&P; 500 (+1.42% di excess return)
• Rischio significativamente inferiore: Max DD -1.56% vs -5.11% (rischio 3x più contenuto)
• Efficienza risk-adjusted superiore: Sharpe 2.71 vs 1.29 (più del doppio del benchmark)
• Decorrelazione totale dal mercato: Beta ≈ 0, Alpha annualizzato +16.59%
• Convexity positiva: Payoff favorevole in entrambe le direzioni di mercato (long-only!)
• Execution quality superiore al backtest: +15.39% di slippage positivo
• Automazione completa e robusta: nessun intervento umano, error handling, monitoring 24/7
8.1 Prossimi Passi
Questo è solo uno degli agenti che stiamo monitorando e che sono la base della nostra attività di asset management. Il prossimo passo è collezionare uno storico live di almeno 52 settimane, affinando la gestione dei costi reali (commissioni e finanziamenti) per una precisione di dettaglio. Stiamo testando la tenuta del sistema in scenari critici, come bear market e alta volatilità, valutando l’estensione a mercati europei, ETF e commodities. Stiamo inoltre sperimentando varianti basate su nuove funzioni obiettivo (Sharpe, CVaR, Kestner ecc.) per ottimizzare il rapporto rischio-rendimento.
Sarà nostra cura condividere ogni progresso con report periodici. Per contattarci o per conoscere i nostri servizi potete scriverci ad info@gandalfproject.com
Stay tuned!”
Buon trading!
Francesco Federici
