

Il team di Ricerca e Sviluppo di Gandalf Project presenta un modello avanzato per la previsione della volatilità, sviluppato per offrire indicazioni strategiche sulla dinamica del rischio dei principali titoli azionari dell’S&P 500.
Basato su algoritmi proprietari che integrano tecniche avanzate di machine learning, il modello stima la probabilità che ciascun asset si collochi in una delle cinque classi di volatilità. Questo approccio consente a trader e gestori di portafoglio di affinare le proprie strategie, ottimizzando il profilo rischio/rendimento.
Particolarmente indicato per applicazioni nel campo dell’asset management, il modello incorpora segnali predittivi derivanti dall’analisi congiunta dell’architettura di prezzo e volumi, da variabili macroeconomiche, dalla volatilità implicita delle opzioni e da fonti di alternative data.
Metodologia di Previsione
Il nostro motore predittivo classifica le azioni in cinque categorie distinte di volatilità:
- Volatilità Molto Bassa (Classe 0) – Titoli stabili con variazioni di prezzo minime.
- Volatilità Bassa (Classe 1) – Titoli con fluttuazioni moderate, ideali per strategie conservative.
- Volatilità Normale (Classe 2) – Profili equilibrati tra rischio e rendimento.
- Volatilità Alta (Classe 3) – Maggiore attività di prezzo, adatta al trading attivo.
- Volatilità Molto Alta (Classe 4) – Variazioni di prezzo rapide, con opportunità ad alto rischio e rendimento.
A ogni titolo viene assegnata una classe di previsione con distribuzioni di probabilità su tutte le categorie. La metrica argmax rappresenta il livello di fiducia più alto per una determinata classificazione, dando un riferimento di “confidenza” sulla singola previsione.
Di seguito un esempio di probabilità previsionali (è possibile richiedere il dettaglio per l’ultima previsione scrivendo ad info@gandalfproject.com):
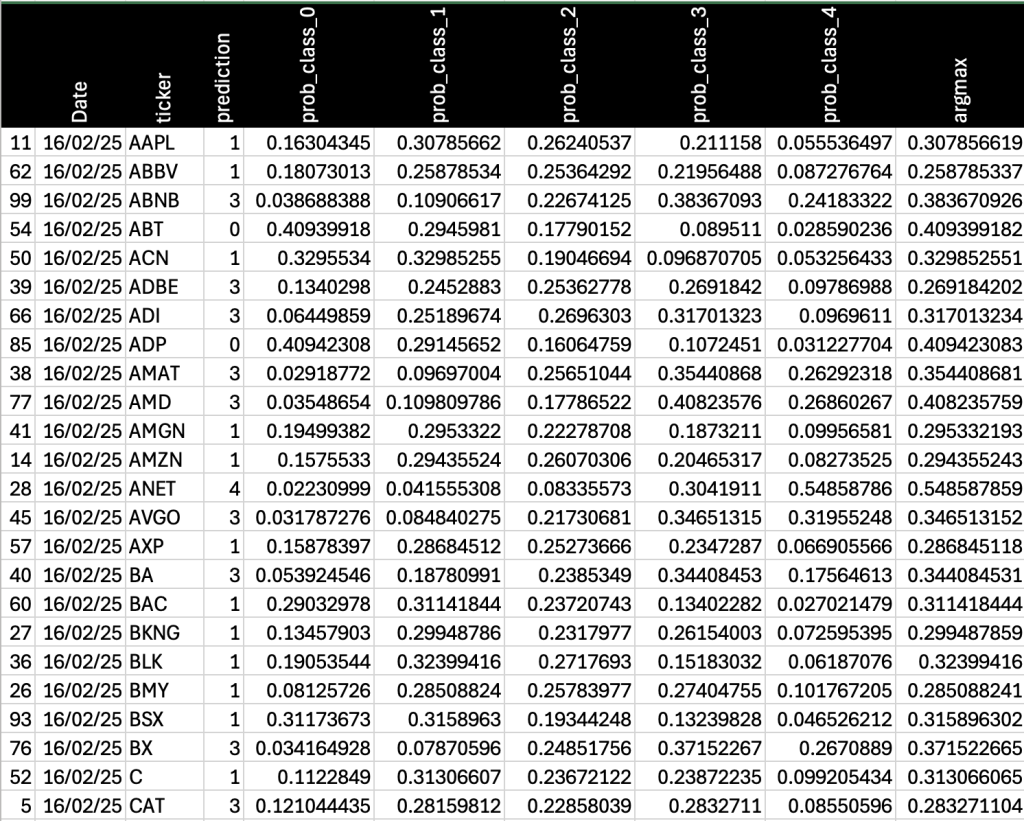
Previsioni di Volatilità Settimanale – S&P 500 (24–28 marzo 2025)
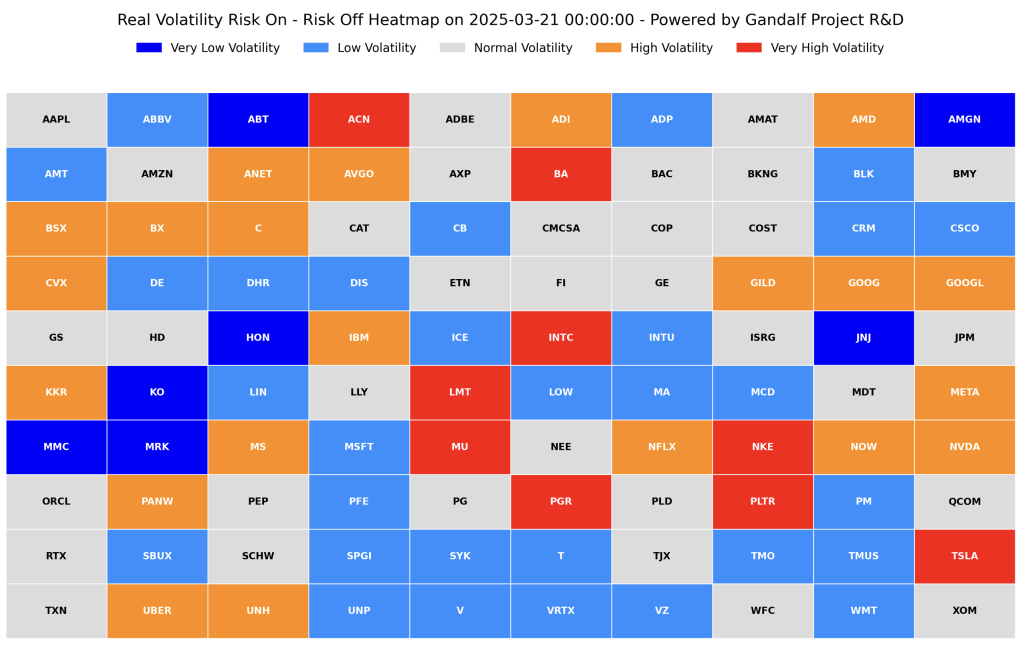
Partiamo dallo status attuale di volatilità misurata alla chiusura dei mercati di venerdì 21 marzo 2025:
Di seguito invece la previsione per la prossima settimana:
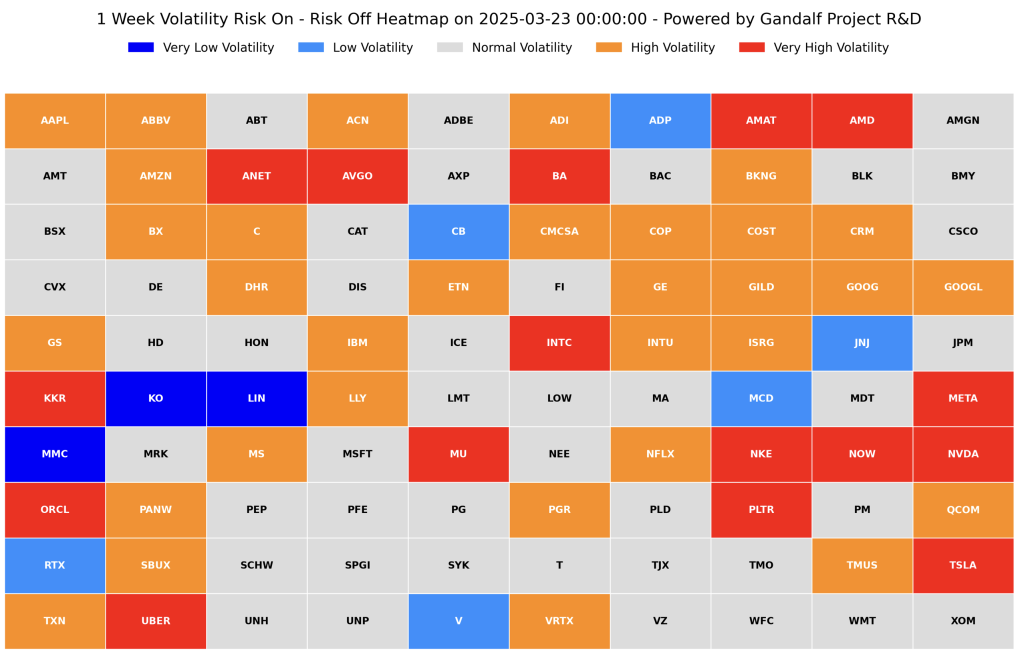
Contesto Generale:distribuzione prevista della volatilità – settimana 13
Le previsioni settimanali elaborate dai modelli di machine learning suggeriscono un aumento della pressione sui mercati, con una redistribuzione marcata verso le classi di rischio più elevate.
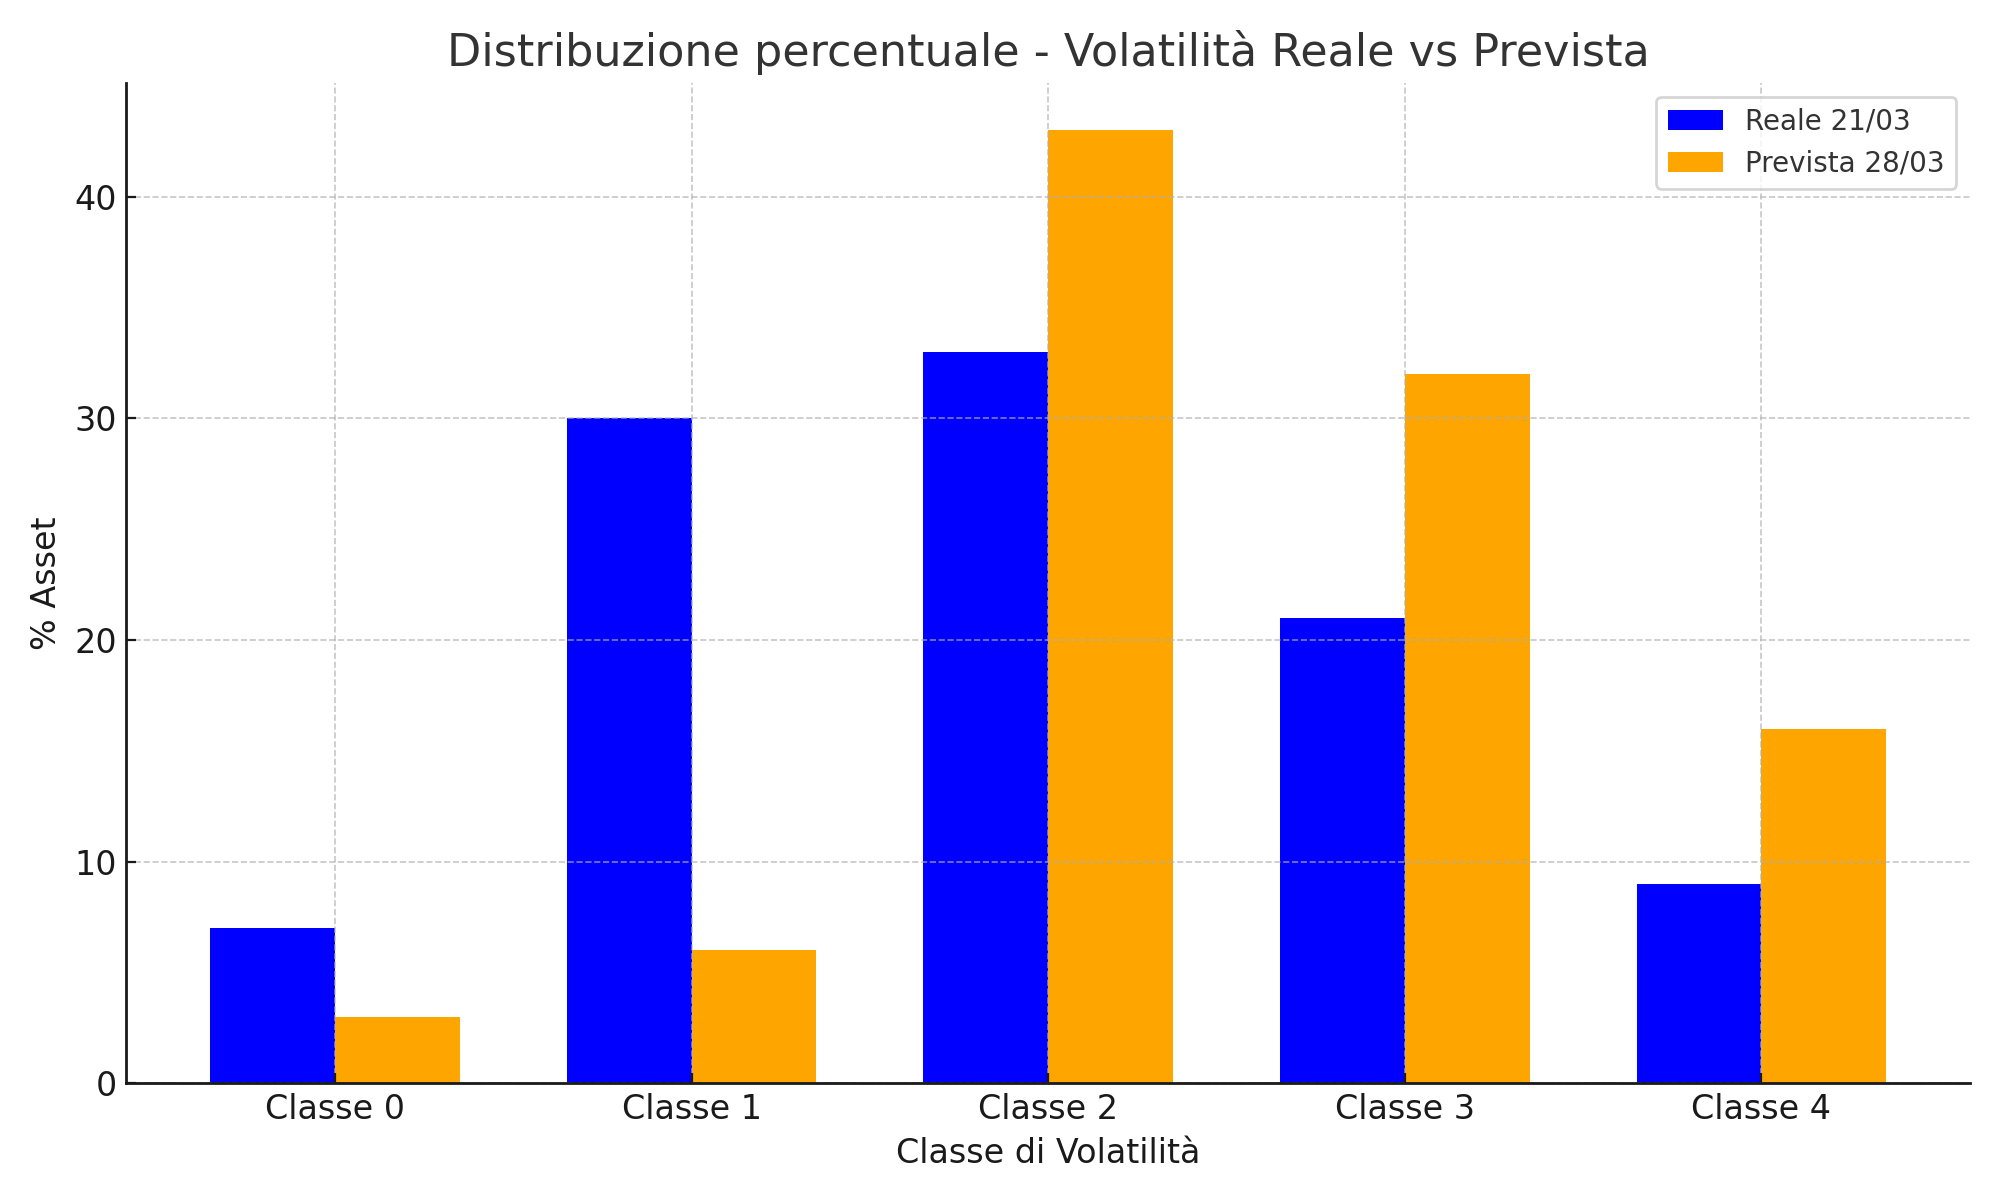
Rispetto allo stato attuale, la quota di asset nelle classi 3 e 4 passa dal 30% al 48%. Il mercato sembra entrare in un regime di maggiore instabilità nella settimana in arrivo.
Analisi dettagliata delle variazioni significative di volatilità
Di seguito riportiamo i titoli per cui è attesa una variazione significativa (≥ 2 classi) nella volatilità settimanale prevista rispetto allo stato attuale:
- AMGN (Amgen): la volatilità prevista passa dalla classe 0 alla classe 2, con una variazione di 2 livelli (in aumento).
- ABBV (AbbVie): la volatilità prevista passa dalla classe 1 alla classe 3, con una variazione di 2 livelli (in aumento).
- VRTX (Vertex Pharmaceuticals): la volatilità prevista passa dalla classe 1 alla classe 3, con una variazione di 2 livelli (in aumento).
- ORCL (Oracle): la volatilità prevista passa dalla classe 2 alla classe 4, con una variazione di 2 livelli (in aumento).
- ABT (Abbott Laboratories): la volatilità prevista passa dalla classe 0 alla classe 2, con una variazione di 2 livelli (in aumento).
- MRK (Merck & Co.): la volatilità prevista passa dalla classe 0 alla classe 2, con una variazione di 2 livelli (in aumento).
- DHR (Danaher Corporation): la volatilità prevista passa dalla classe 1 alla classe 3, con una variazione di 2 livelli (in aumento).
- LMT (Lockheed Martin): la volatilità prevista passa dalla classe 4 alla classe 2, con una variazione di 2 livelli (in diminuzione).
- SBUX (Starbucks): la volatilità prevista passa dalla classe 1 alla classe 3, con una variazione di 2 livelli (in aumento).
- HON (Honeywell): la volatilità prevista passa dalla classe 0 alla classe 2, con una variazione di 2 livelli (in aumento).
- AMAT (Applied Materials): la volatilità prevista passa dalla classe 2 alla classe 4, con una variazione di 2 livelli (in aumento).
- TMUS (T-Mobile US): la volatilità prevista passa dalla classe 1 alla classe 3, con una variazione di 2 livelli (in aumento).
- INTU (Intuit): la volatilità prevista passa dalla classe 1 alla classe 3, con una variazione di 2 livelli (in aumento).
- CRM (Salesforce): la volatilità prevista passa dalla classe 1 alla classe 3, con una variazione di 2 livelli (in aumento).
Applicazione nel Trading e nella Gestione del Rischio
Il Gandalf Volatility Forecaster consente agli operatori di:
- Regolare il Rischio di Portafoglio: Ribilanciare l’esposizione in base alle condizioni di volatilità previste.
- Ottimizzare le Strategie di Copertura: Identificare i titoli che necessitano di posizioni protettive.
- Migliorare la Generazione di Alpha: Puntare sui titoli ad alta volatilità per strategie di momentum.
Il Servizio
Per ulteriori informazioni sul servizio corporate, è possibile scrivere ad info@gandalfproject.com.
Buona settimana
Gandalf Project R&D Team
Disclaimer
Le informazioni contenute in questo report sono fornite esclusivamente a scopo educativo e informativo. Non costituiscono in alcun modo una sollecitazione al pubblico per il risparmio, una raccomandazione di investimento o un’offerta di acquisto o vendita di strumenti finanziari.
L’emittente (Gandalf Project) non si assume alcuna responsabilità per eventuali decisioni di investimento prese sulla base delle informazioni contenute in questo documento. Si invitano gli investitori a effettuare le proprie valutazioni e, se necessario, a consultare un consulente finanziario qualificato prima di intraprendere qualsiasi azione legata agli investimenti.
